This content is currently available in Turkish.

Aynı GES Projesi Neden EPC, Yatırımcı ve Banka İçin Üç Farklı Sonuç Verir?
Bir güneş santralinin teknik olarak iyi tasarlanmış olması, yatırımcı için yeterli getiri veya banka için yeterli borç ödeme güvenliği anlamına gelmeyebilir. Aynı projenin farklı paydaşlar tarafından farklı metriklerle değerlendirilmesinin nedeni, her birinin taşıdığı risk ve karar sorusunun farklı olmasıdır.
Tek proje, üç farklı soru
Bir GES projesi dışarıdan bakıldığında tek bir teknik varlık gibi görünür: panel, inverter, konstrüksiyon, trafo ve şebeke bağlantısından oluşan bir üretim tesisi. Fakat proje geliştirme masasına EPC firması, yatırımcı ve finansman sağlayan banka oturduğunda aynı veri seti üç farklı soruya cevap vermek zorunda kalır. EPC “tesis nasıl doğru tasarlanır ve beklenen performans nasıl sağlanır?” diye sorar. Yatırımcı “koyduğum sermaye hangi getiriyi ve nakit akışını üretecek?” sorusuna odaklanır. Banka ise “beklenenden zayıf koşullarda dahi borç servisi karşılanabilecek mi?” sorusunu öne çıkarır.
Bu farklılık taraflardan birinin yanlış yaklaşım kullandığı anlamına gelmez. Tam tersine proje finansmanı, mühendislik ve yatırım yönetimi farklı riskleri taşır. Sağlıklı fizibilitenin görevi bu perspektifleri tek bir modelde buluşturmaktır.
EPC perspektifi: teknik bütünlük ve performans
EPC tarafında tasarımın fiziksel olarak uygulanabilir, ekipmanların uyumlu ve performansın sözleşme hedeflerine ulaşabilir olması önemlidir. Panel-inverter eşleşmesi, string gerilimleri, MPPT sınırları, DC/AC oranı, kablo kesitleri, trafo seçimi, koruma sistemleri, saha geometrisi, rüzgâr ve kar yükleri, drenaj ve bakım erişimi gibi çok sayıda teknik konu aynı anda yönetilir.
Bu nedenle EPC ekibi PR, kayıp ağacı, özgül üretim, clipping, availability ve ekipman garanti koşulları gibi göstergelere odaklanabilir. Yüzde 0,5’lik bir kaybın hangi komponentten geldiği EPC açısından anlamlıdır; çünkü tasarım değişikliği, garanti veya performans taahhüdünü etkileyebilir. Ancak aynı teknik iyileştirmenin ekonomik değeri yatırımcı açısından ayrıca sorgulanır.
Yatırımcı perspektifi: sermaye ve getiri
Yatırımcı tesisin çalışmasından çok, tesisin ürettiği ekonomik değere odaklanır. CAPEX’in büyüklüğü, OPEX’in yıllara dağılımı, enerji satış veya mahsuplaşma modeli, vergi etkileri, degradasyon, yenileme harcamaları ve finansman maliyeti nakit akışını belirler. Bu nedenle yatırımcı için IRR, NPV, geri ödeme süresi ve özkaynak getirisi önemli göstergelerdir.
Teknik olarak yüzde 2 daha fazla üretim sağlayan bir seçenek, yatırım maliyetini yüzde 8-10 artırıyorsa yatırımcı bu değişikliğe kuşkuyla yaklaşabilir. Buna karşılık daha pahalı fakat daha güvenilir bir ekipman, plansız duruş riskini ve uzun dönem OPEX belirsizliğini azaltıyorsa salt ilk maliyet karşılaştırmasında görünmeyen bir değer yaratabilir. Yatırımcı perspektifi bu nedenle teknik verileri nakit akışına tercüme eder.
Banka perspektifi: geri ödeme dayanıklılığı
Bankanın temel kaygısı projenin teorik kârlılığından ziyade borcun sözleşmeye uygun şekilde geri ödenmesidir. Bu nedenle kredi verenler gelir tahmini kadar aşağı yönlü üretim ve fiyat senaryolarına, rezerv hesaplarına, teminat yapısına, sözleşme risklerine ve borç servisi kapasitesine bakar. DSCR, bu çerçevede borç servisine ayrılabilir nakdin anapara ve faiz ödemelerine oranını izlemek için kullanılan temel ölçütlerden biridir.
Bir projenin baz senaryoda yüksek IRR üretmesi, düşük üretim yılında DSCR’ın kritik seviyenin altına düşmeyeceği anlamına gelmez. Bu yüzden kredi modeli, yatırımcının baz senaryosundan daha muhafazakâr varsayımlar kullanabilir. Aynı proje “yatırım yapılabilir” görünürken kredi komitesi açısından ek özkaynak, daha düşük borç veya farklı vade gerektirebilir.
P50 ve P90 ayrımı neden burada önem kazanır?
Sandia PVPMC, P50’yi tahmin edilen yıllık enerji üretimi dağılımının medyanı, P90’ı ise üretimin yaklaşık yüzde 90 olasılıkla ulaşması veya aşması beklenen daha muhafazakâr seviye olarak açıklar. P50 tipik performans senaryosunu temsil ederken P90 ve benzeri aşağı yönlü persentiller finansal yapılandırmada kullanılabilir.
Bu ayrım paydaşların davranışını iyi açıklar. EPC üretim modelinin teknik doğruluğuna ve kayıplara odaklanabilir. Yatırımcı P50 üzerinden baz gelir ve getiri hesaplayabilir. Banka ise P90 veya farklı downside senaryolarla borç kapasitesini sınayabilir. Üçü de aynı meteoroloji ve tasarıma bakar fakat belirsizliğin karar üzerindeki ağırlığı farklıdır.
Bir teknik değişiklik üç tarafı nasıl etkiler?
Panel seçiminin değiştiğini düşünelim. Yeni panel daha yüksek verimli olduğu için aynı araziye daha fazla DC kapasite sığdırabilir. EPC açısından bu string düzenini, kablolamayı, inverter yüklenmesini ve termal davranışı değiştirir. Yatırımcı açısından panel fiyatı, BOS maliyeti ve üretim artışı nakit akışını etkiler. Banka açısından ise ekipman bankability’si, üretim belirsizliği, garanti yapısı ve P90 sonucu önem kazanabilir.
Bu zincir, proje verilerinin departmanlar arasında kopuk taşınmasının neden riskli olduğunu gösterir. Bir değişiklik yalnızca teknik raporda kalır ve finans modeline geç yansırsa yatırım kararı eski varsayıma dayanabilir. Entegre modelde ise değişiklik bütün ilgili metriklere aynı anda yansıtılır.
Ortak karar tablosu nasıl kurulabilir?
Üç perspektifi bir araya getirmek için raporlamada tek bir “başarı puanı” üretmek yerine katmanlı gösterim daha sağlıklıdır. Teknik bölümde PR, kayıp ağacı, özgül üretim, DC/AC oranı, güvenilirlik ve tasarım kısıtları; yatırım bölümünde CAPEX/OPEX, NPV, IRR ve payback; finansman bölümünde P50/P90, DSCR ve borç dayanıklılığı aynı senaryo kimliği altında sunulabilir.
Böylece EPC’nin teknik olarak tercih ettiği senaryonun yatırımcıya maliyeti, yatırımcının yüksek IRR’lı senaryosunun bankaya taşıdığı risk ve bankanın muhafazakâr kredi koşulunun yatırım getirisine etkisi açıkça görülür. Karar, tarafların birbirini ikna etmesinden çok aynı veri üzerinde uzlaşmasına dayanır.
Sonuç
Aynı GES projesinin üç farklı sonucu yoktur; aynı projenin üç farklı karar perspektifi vardır. EPC teknik uygulanabilirlik ve performansı, yatırımcı sermaye getirisini, banka ise borç servisinin dayanıklılığını önceliklendirir. Proje ancak bu üç bakış aynı varsayımlarla konuştuğunda daha şeffaf hale gelir.
Bu nedenle iyi bir fizibilite raporu “kaç MWh üretir?” sorusunun ötesine geçmelidir. Teknik olarak çalışıyor mu, ekonomik olarak değer yaratıyor mu ve aşağı yönlü senaryolarda finansal yükümlülüklerini taşıyabiliyor mu? Bu üç sorunun birlikte cevaplanması, enerji yatırım kararını daha güçlü hale getirir.
Sözleşmeler paydaş bakışını nasıl etkiler?
EPC, yatırımcı ve banka arasındaki fark yalnızca kullandıkları metriklerden kaynaklanmaz; üstlendikleri sözleşmesel risk de farklıdır. EPC sözleşmesinde performans garantisi, gecikme cezaları veya kabul testleri bulunabilir. Yatırımcı açısından enerji satış sözleşmesi, arazi sözleşmesi ve O&M düzenlemeleri nakit akışının öngörülebilirliğini belirler. Banka ise bu sözleşmelerin süre, fesih, teminat ve gelir güvencesi açısından borç geri ödemesini nasıl etkilediğine bakar.
Bu nedenle teknik olarak küçük görünen bir tasarım kararı sözleşme riskini değiştirebilir. Performans garantisine çok yakın çalışan agresif bir tasarım EPC riskini artırabilir; daha muhafazakâr bir tasarım ise ilk yatırım maliyetini yükseltebilir. Proje optimizasyonu, teknik performans ile sözleşmesel yükümlülüklerin aynı çerçevede okunmasını gerektirir.
Due diligence neden ayrı bir katmandır?
Yatırım veya kredi kararı öncesinde yapılan teknik due diligence, EPC'nin kendi tasarım kontrolünden farklı bir role sahiptir. Bağımsız danışman; enerji verim tahmini, ekipman seçimi, sözleşme kabulleri, şebeke bağlantısı, inşaat programı ve O&M planını yatırımcı veya kredi veren adına sorgular. Amaç yeni bir tasarım yapmak değil, mevcut varsayımlardaki riskleri ve belirsizlikleri görünür hale getirmektir.
Bu süreçte aynı üretim modeli farklı taraflarca yeniden hesaplanabilir veya benchmark edilebilir. Farkların kaynağı meteorolojik veri, kayıp varsayımı, availability, degradasyon veya model seçimi olabilir. İyi bir veri odası yapısı bu farkların izlenmesini kolaylaştırır ve “hangi rakam doğru?” tartışmasını “hangi varsayım neden farklı?” sorusuna dönüştürür.
Ortak veri odası neden kritik?
Projede mühendislik çizimleri bir klasörde, enerji modeli başka bir dosyada ve finansal model üçüncü bir ortamda tutulduğunda versiyon uyuşmazlığı riski artar. Son panel seçimi teknik tasarımda güncellenmiş fakat finans modelindeki CAPEX ve üretim henüz değişmemiş olabilir. Bu durum özellikle yatırım komitesi ve kredi sürecinde aynı projenin farklı “doğruları” oluşmasına neden olur.
Tek bir senaryo kimliği, versiyon numarası ve tarih damgası kullanmak bu riski azaltır. Her teknik değişikliğin hangi üretim ve finans çıktısını etkilediği izlenebilir olduğunda EPC, yatırımcı ve banka aynı proje sürümü üzerinde konuşur. Karar destek sistemlerinin önemli katkılarından biri bu veri zincirini tekrar üretilebilir hale getirmektir.
Aynı KPI neden farklı yorumlanır?
Bir fizibilite raporunda yer alan aynı gösterge, paydaşların risk iştahına göre farklı anlamlar taşıyabilir. Örneğin Performance Ratio EPC ekibi için tasarımın ve işletme performansının önemli bir göstergesidir; yatırımcı bu performansın gelir ve nakit akışına yansımasını izler; banka ise performans düşüşünün borç ödeme kapasitesini ne ölçüde zorlayacağını sorgular. Benzer şekilde yüksek bir IRR yatırımcı için cazip olabilir fakat bu IRR çok agresif üretim, fiyat veya borç varsayımlarına dayanıyorsa kredi veren açısından güven verici olmayabilir.
Bu nedenle raporlamada KPI'ları yalnızca tek bir tabloda göstermek yeterli değildir. Her göstergenin hangi girdilerden üretildiği, hangi varsayımlara duyarlı olduğu ve hangi tarafın hangi eşik değerleri izleyeceği açıklanmalıdır. Böyle bir yapı aynı projeye ilişkin teknik, yatırım ve kredi kararlarının birbirinden kopmasını engeller.
Karar toplantısında hangi sorular ortaklaşmalı?
EPC, yatırımcı ve finansman tarafını aynı masada buluşturmanın en pratik yolu ortak bir karar seti oluşturmaktır. Önce teknik baz senaryo tanımlanır; ardından bu tasarımın enerji üretimi, CAPEX ve OPEX sonuçları finansal modele aktarılır. Daha sonra düşük üretim, yüksek maliyet veya gecikme gibi aşağı yönlü durumlar test edilir.
Toplantıda “en yüksek üretim hangisi?” yerine “hangi senaryo kabul edilebilir teknik riskle hedef getiriyi sağlıyor?”, “P90 koşullarında borç servisi ne kadar dayanıklı?”, “tasarım değişirse bütçe ve sözleşme yükümlülükleri nasıl değişiyor?” gibi sorular sorulmalıdır. Bu yaklaşım, paydaşların kendi uzmanlık alanını korurken aynı veri tabanı ve aynı varsayım seti üzerinden karar vermesine imkân verir. Böylece proje daha erken aşamada çelişkili beklentileri görünür kılar ve sonradan ortaya çıkabilecek yeniden tasarım veya finansman revizyonu ihtiyacını azaltabilir.
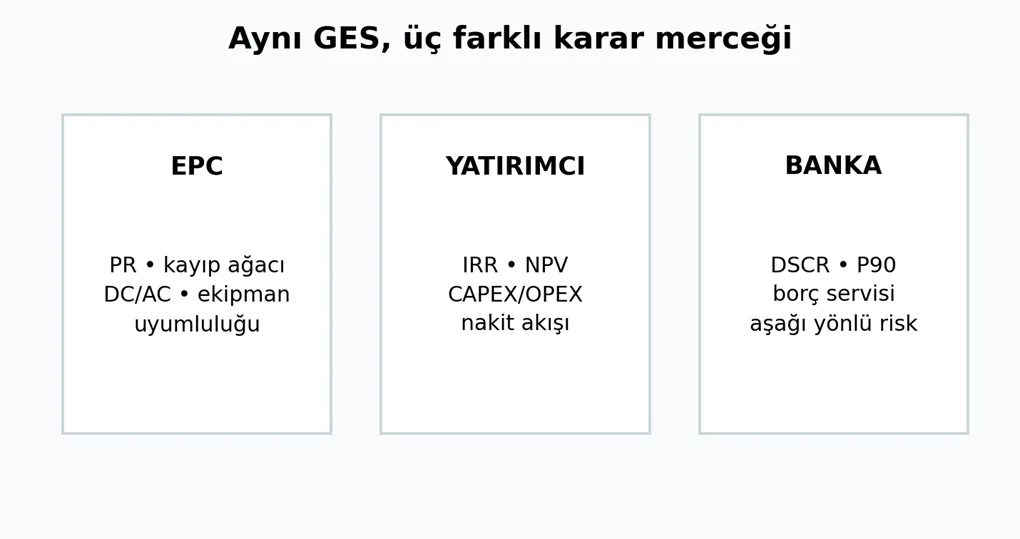
Şekil 2. Blog konusunu açıklamak için hazırlanmış temsili karar/analiz görseli.
Sık Sorulan Sorular
1. EPC’nin en önemli metriği PR mıdır?
PR önemlidir ancak tek başına yeterli değildir; kayıp ağacı, ekipman uyumu, güvenilirlik ve saha tasarımı da birlikte değerlendirilir.
2. Yatırımcı neden sadece IRR’a bakmamalı?
Çünkü IRR varsayımlara duyarlıdır; NPV, nakit akışı, CAPEX/OPEX ve aşağı yönlü senaryolarla birlikte okunmalıdır.
3. Banka neden P90 kullanabilir?
P90 daha muhafazakâr üretim senaryosudur ve borç kapasitesi ile geri ödeme dayanıklılığının değerlendirilmesinde kullanılabilir.
4. DSCR neyi gösterir?
Belirli dönemde borç servisine ayrılabilir nakdin aynı dönemdeki anapara ve faiz yükümlülüklerini karşılama seviyesini gösterir.
5. Üç perspektif tek raporda birleştirilebilir mi?
Evet. Aynı senaryo kimliği altında teknik, yatırım ve finansman metrikleri katmanlı biçimde sunulabilir.
Related Articles
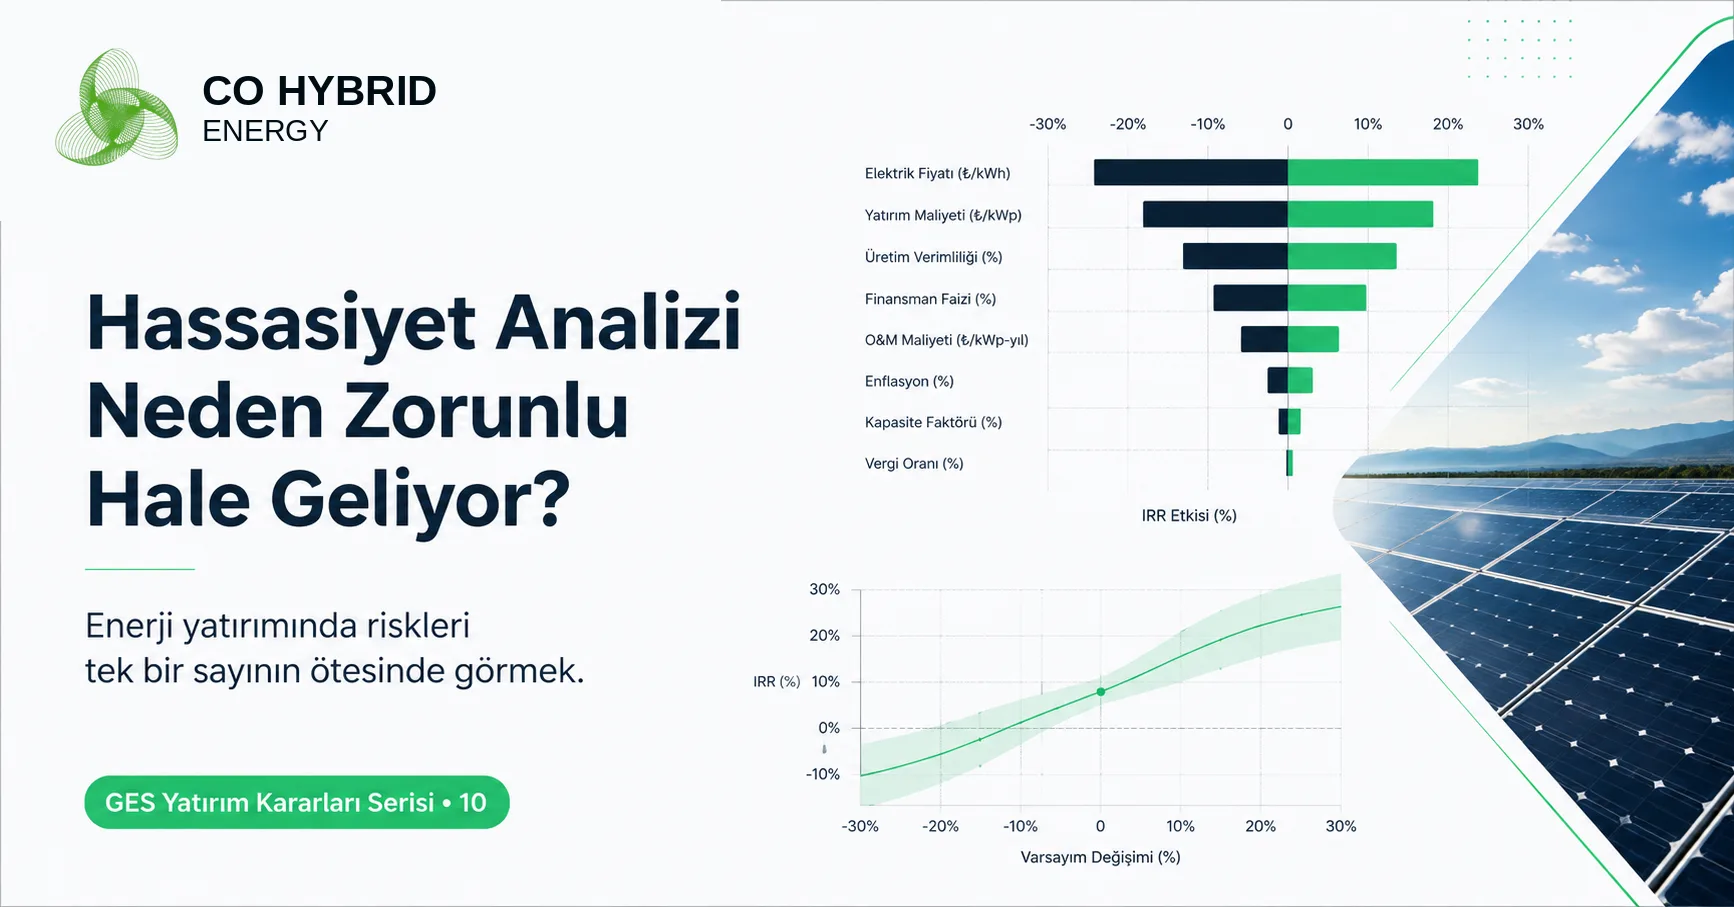
Yenilenebilir Enerji Yatırımında Hassasiyet Analizi Neden Zorunlu Hale Geliyor?
Tek bir baz senaryo yatırımın kırılganlığını göstermez. Hassasiyet analizi üretim, maliyet, fiyat ve finansman değişkenlerinin IRR, NPV ve DSCR üzerindeki etkisini sistematik biçimde ölçerek kararın hangi koşullarda değiştiğini ortaya çıkarır.
This content is currently available in Turkish.
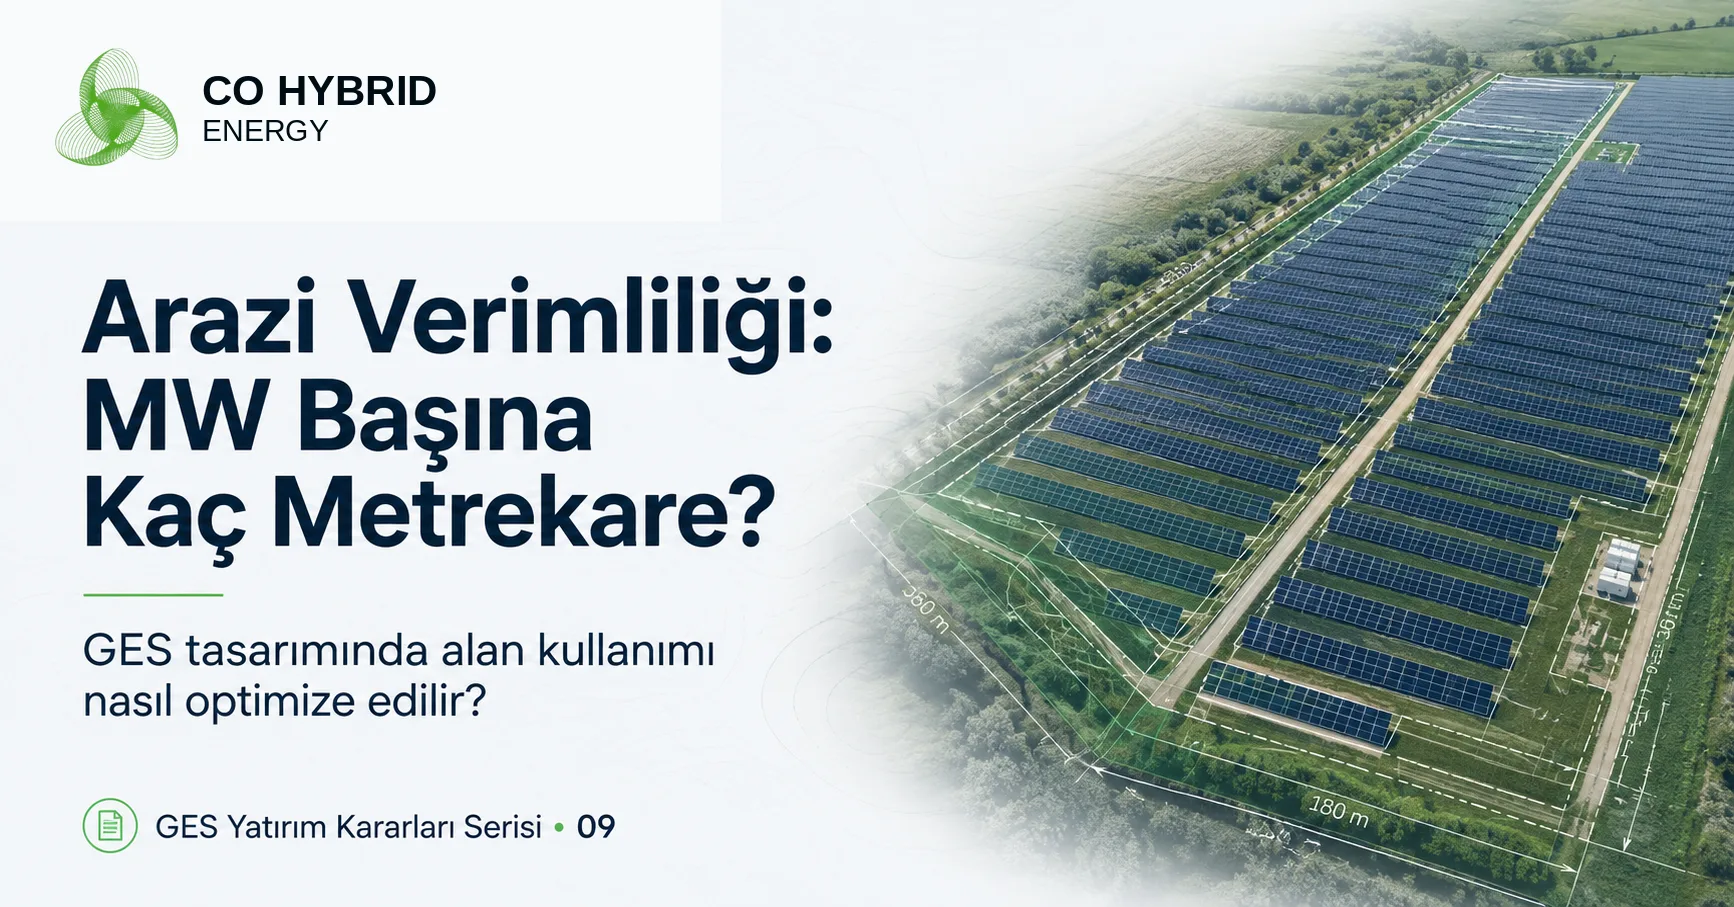
GES Tasarımında Arazi Verimliliği: MW Başına Kaç Metrekare Gerçekten Gerekli?
GES için MW başına sabit bir arazi katsayısı yoktur. Panel verimi, tilt, sıra aralığı, tracker, topoğrafya, yollar, trafo alanları ve güvenlik mesafeleri aynı parselde kurulabilecek MWp ve üretilebilecek MWh miktarını değiştirir.
This content is currently available in Turkish.
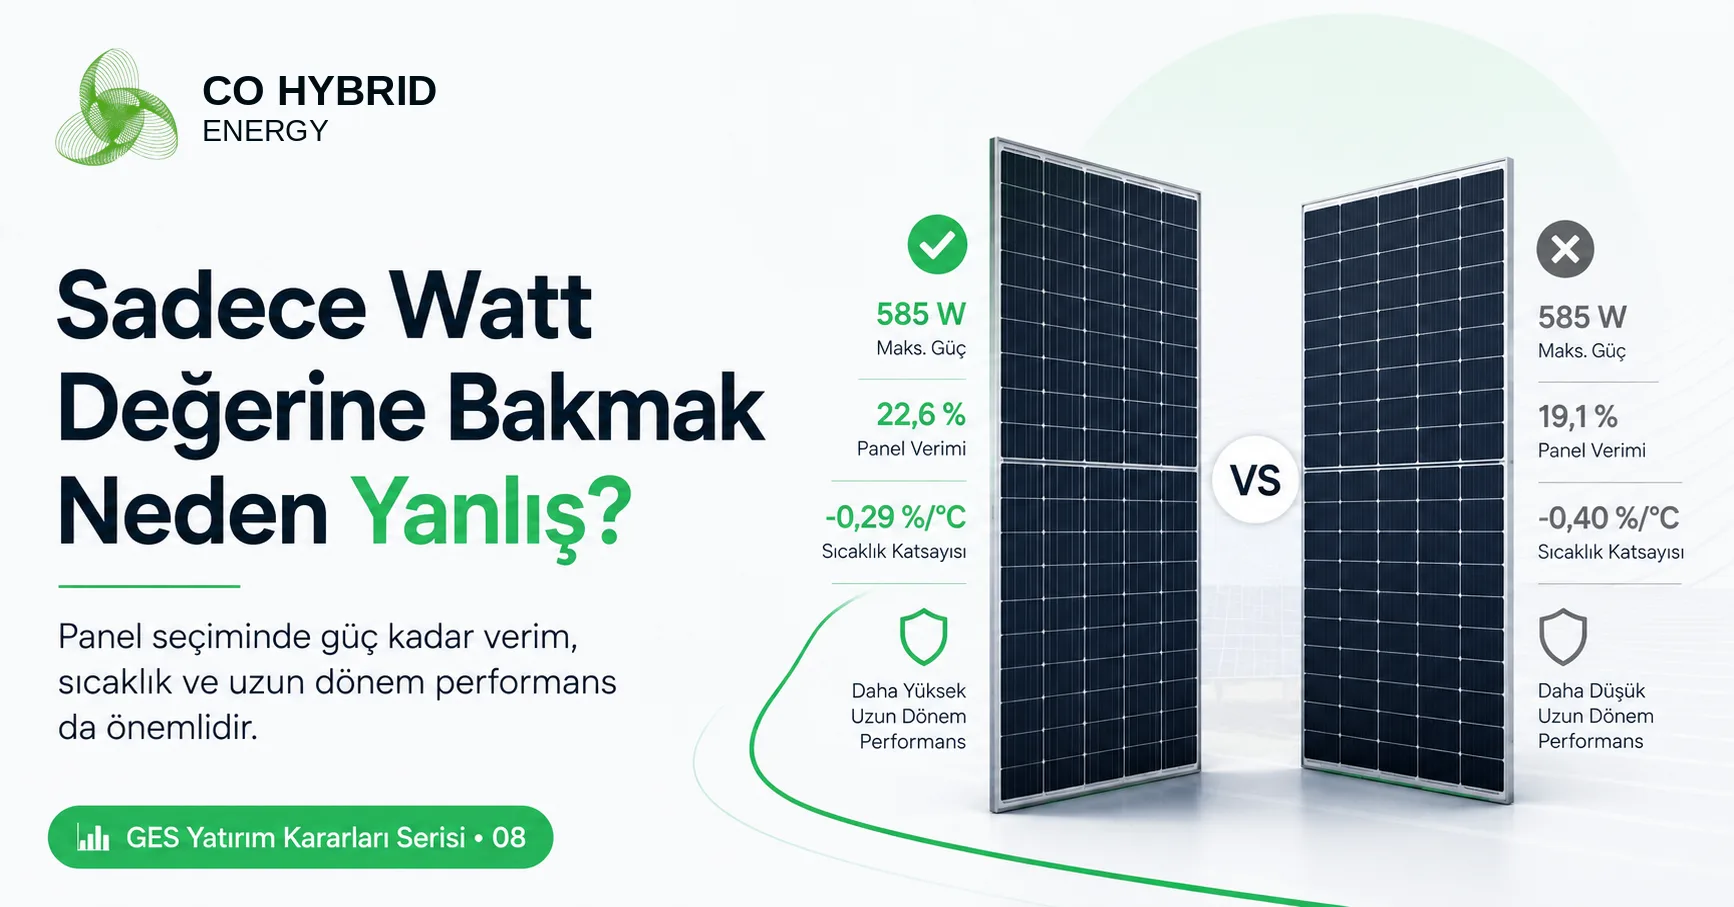
İki Farklı Panel Arasında Karar Verirken Sadece Watt Değerine Bakmak Neden Yanlış?
Kısa Özet Panelin nominal watt değeri önemli fakat sistem seviyesinde karar vermek için yetersizdir. Verimlilik, fiziksel alan, sıcaklık davranışı, bifacial performans, degradasyon, güvenilirlik ve BOS maliyetleri aynı yatırım analizinde birlikte değerlendirilmelidir.
This content is currently available in Turkish.