

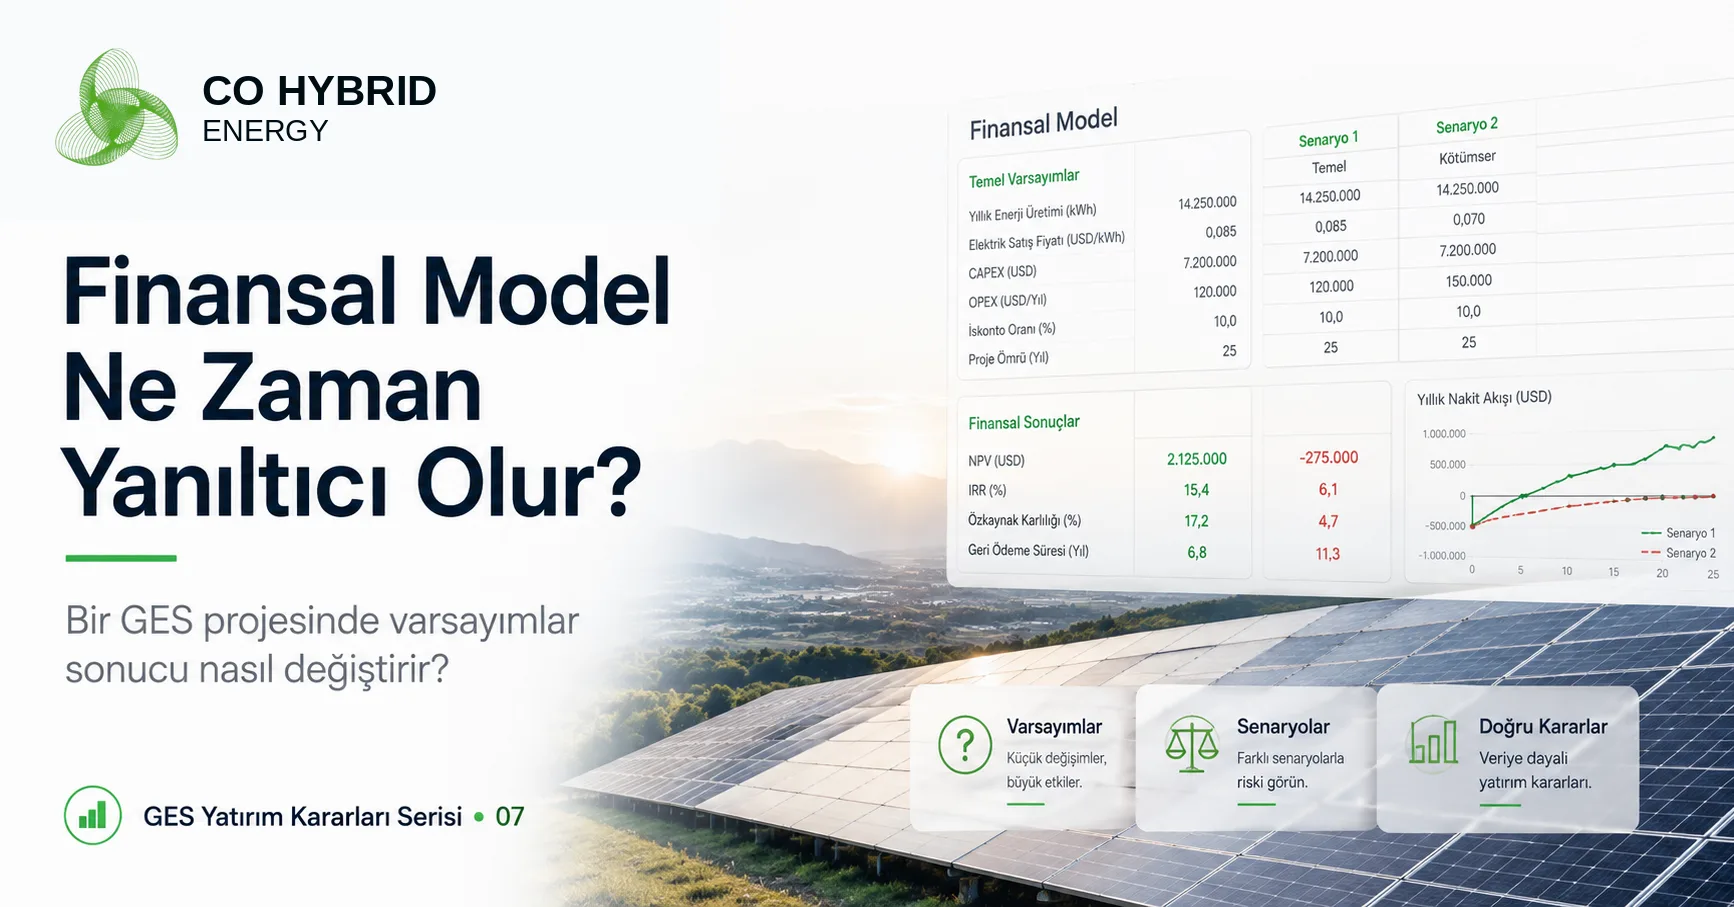
Bir GES Projesinde Finansal Model Ne Zaman Yanıltıcı Olur?
Finansal model geleceğin kendisi değil, geleceğe ilişkin varsayımların matematiksel sonucudur. Üretim, maliyet, fiyat veya finansman kabulleri aşırı iyimser olduğunda kusursuz çalışan bir model bile yatırım kararını yanıltabilir.
Model doğru, sonuç yanlış olabilir mi?
Evet. Bir finansal modelde formüllerin tamamı doğru çalışabilir, hiçbir Excel hatası olmayabilir ve yine de yatırım sonucu yanıltıcı olabilir. Bunun nedeni finansal modelin geleceği ölçmemesi; geleceğe ilişkin varsayımları hesaplamasıdır. Eğer girdi varsayımları gerçekçi değilse matematik doğru fakat karar yanlış olabilir.
Bu nedenle finansal model incelemesinde ilk soru “formüller doğru mu?” ile sınırlı kalmamalıdır. “Üretim tahmini nasıl elde edildi, CAPEX hangi kapsamı içeriyor, OPEX yıllara nasıl dağılıyor, elektrik fiyatı neden bu şekilde varsayıldı, degradasyon ve yenileme harcamaları hesaba katıldı mı?” soruları da aynı önemdedir.
Aşırı iyimser üretim tahmini
Gelirin temel sürücüsü üretilen ve ekonomik değere dönüşen enerjidir. Teknik model yıllık üretimi yüzde birkaç fazla tahmin ederse, bu hata proje ömrü boyunca gelir satırına taşınabilir. Özellikle ilk yıl üretimini doğrudan bütün yıllara kopyalamak, degradasyonu veya availability değişimini dikkate almamak uzun dönem nakit akışını şişirebilir.
Bu nedenle finansal model, teknik verim modelinden bağımsız bir “MWh” hücresine dayanmamalıdır. Üretim; kayıp ağacı, P50/P90 senaryoları ve degradasyonla birlikte yıllık seriye çevrilmelidir. Böylece finans modelinin enerji tarafı mühendislik varsayımlarıyla izlenebilir hale gelir.
CAPEX kapsamı eksik olabilir
“Panel + inverter + konstrüksiyon” toplamı yatırım maliyetinin tamamı değildir. Projeye göre mühendislik, trafo/OG, bağlantı hattı, saha yolları, drenaj, güvenlik, izin, arazi, danışmanlık, finansman komisyonları, inşaat dönemi faizleri, yedek parçalar ve beklenmeyen gider payı gibi ek kalemler bulunabilir. CAPEX kapsamı eksik bırakıldığında IRR yapay olarak yükselir.
Sağlıklı modelde maliyet tablosu kapsam notlarıyla birlikte verilmelidir. Hangi kalemin EPC fiyatına dahil olduğu, hangisinin yatırımcı tarafında ayrıca ödeneceği ve vergi/kur varsayımları açık olmalıdır. İki tedarik teklifi yalnızca toplam fiyat üzerinden değil aynı kapsamla karşılaştırılmalıdır.
OPEX düz bir satır değildir
GES’in işletme maliyeti “yıllık bakım = X” şeklinde tek kaleme indirgenirse önemli harcamalar gözden kaçabilir. Temizlik, güvenlik, sigorta, arazi gideri, SCADA/iletişim, periyodik testler, saha personeli, bitki yönetimi, yedek parça, inverter veya trafo yenilemeleri ve beklenmeyen bakım projeye göre farklı dönemlerde ortaya çıkar.
Ayrıca OPEX enflasyon veya sözleşme artışlarına duyarlı olabilir. Bu nedenle yıllık OPEX’in sabit nominal değer olarak 20-30 yıl taşınması çoğu durumda gerçekçi değildir. Model, periyodik büyük bakım ve ekipman yenileme senaryolarını ayrıca göstermelidir.
Elektrik fiyatı varsayımı riski
Gelir modeli sabit tarife, PPA, piyasa satışı, öz tüketim tasarrufu veya bunların kombinasyonuna dayanabilir. Her modelin fiyat riski farklıdır. Uzun dönem elektrik fiyatına tek bir yüksek büyüme oranı uygulamak veya öz tüketimde kaçınılan birim maliyetin sürekli aynı yapıda kalacağını varsaymak sonuçları iyimserleştirebilir.
Bu nedenle baz fiyat senaryosunun yanında düşük ve yüksek fiyat senaryoları çalıştırılmalıdır. Fiyatın hangi para biriminde olduğu, enflasyon ve kurla ilişkisi, dengesizlik veya piyasa kesintileri ve varsa sözleşme tavan/taban hükümleri açıkça modellenmelidir.
Finansman koşulları IRR’ı değiştirebilir
Borç kullanımı özkaynak IRR’ını yükseltebilir; ancak aynı zamanda faiz, anapara geri ödemesi ve yeniden finansman riskini sisteme ekler. Faiz oranı, vade, geri ödemesiz dönem, borç/özsermaye oranı ve komisyonlar nakit akışını etkiler. Bu nedenle yüksek equity IRR tek başına projenin finansal dayanıklılığı anlamına gelmez.
Banka perspektifinde DSCR gibi metrikler borç servisinin karşılanabilirliğini izler. P50’de rahat görünen bir proje P90 üretim veya daha yüksek faiz senaryosunda kritik hale gelebilir. Finansal model bu aşağı yönlü koşulları göstermiyorsa yatırımcıya eksik güven verir.
IRR ve NPV birlikte okunmalı
IRR yatırım büyüklüğünü ve nakit akışının zamanlamasını belirli biçimde özetler; ancak tek başına proje değerini tam anlatmaz. NPV sermaye maliyeti varsayımı altında yaratılan bugünkü değeri gösterir. İki proje benzer IRR’a sahipken yatırım büyüklüğü nedeniyle NPV’leri çok farklı olabilir. Benzer şekilde çok uzun ömürlü projelerde uzak yıllardaki nakit akışları IRR yorumunu etkileyebilir.
Bu nedenle IRR, NPV, payback, LCOE ve proje yapısına göre DSCR gibi göstergeler birlikte okunmalıdır. Tek bir metriği karar kriteri yapmak, modelin diğer boyutlarını görünmez kılar.
Modeli güvenilir yapan şey: şeffaflık ve hassasiyet
İyi finansal model bütün varsayımları ayrı bir giriş bölümünde açıkça listeler, kaynak ve tarih bilgisi verir, teknik modelle bağlantısını korur ve önemli değişkenler için hassasiyet analizi üretir. Üretim, CAPEX, OPEX, elektrik fiyatı ve faiz gibi değişkenler sistematik biçimde artırılıp azaltılarak IRR/NPV/DSCR üzerindeki etkileri görülmelidir.
Böylece yatırımcı yalnızca “baz durumda proje kârlı” sonucunu değil, “hangi varsayım bozulduğunda yatırım kararı değişiyor?” bilgisini de elde eder. Finansal modelin gerçek değeri geleceği kesin tahmin etmek değil, kararın hangi koşullarda kırılgan olduğunu görünür kılmaktır.
Sonuç
Finansal model karmaşık olduğu için güvenilir değildir; varsayımları izlenebilir ve test edilebilir olduğu için güvenilir hale gelir. Aşırı iyimser üretim, eksik CAPEX, düşük OPEX, agresif fiyat veya ucuz finansman varsayımları en iyi formülleri bile yanıltıcı sonuca götürebilir.
Bu nedenle yatırım komitesi yalnızca sonuç sayfasına değil, modelin varsayımlarına ve hassasiyetlerine bakmalıdır. Tek bir yüksek IRR yatırım kararı değildir; o IRR’ın hangi teknik ve ekonomik koşullar altında ayakta kaldığı asıl karar bilgisidir.
Kur ve para birimi uyumsuzluğu
Bir projenin ekipman maliyetleri döviz cinsinden, gelirleri ise farklı bir para biriminde olabilir. Finansal model kur riskini tek bir sabit değerle geçiştirirse özellikle yatırım dönemi ve borç servisi sırasında önemli sapmalar oluşabilir. Aynı şekilde PPA veya öz tüketim gelirinin hangi para birimine veya endekse bağlı olduğu nakit akışının gerçek riskini belirler.
Bu nedenle kur varsayımı yalnızca başlangıç CAPEX dönüşümü değildir. Tedarik ödeme takvimi, borç para birimi, gelir para birimi ve varsa riskten korunma maliyetleri birlikte değerlendirilmelidir. Kur değişkenine hassasiyet uygulanması, yüksek IRR'ın aslında para birimi riskinden beslendiği durumları görünür kılabilir.
Enflasyon ve nominal-reel tutarlılık
Finansal modellerde sık yapılan hatalardan biri nominal gelir ile reel maliyetleri veya tersi şekilde farklı fiyat tabanlarını karıştırmaktır. OPEX'in yıllık artışı, elektrik fiyatı endeksasyonu ve iskonto oranı aynı nominal/reel çerçevede olmalıdır. Aksi halde NPV ve IRR sistematik biçimde hatalı yorumlanabilir.
Bu nedenle model varsayımları hangi yıl fiyat seviyesinde olduğunu ve enflasyonun hangi kalemlere nasıl uygulandığını açıkça belirtmelidir. Özellikle uzun ömürlü enerji projelerinde küçük yıllık artış farkları uzun nakit akışında büyük sonuç yaratabilir.
Büyük yenileme ve ömür sonu maliyetleri
İnverter değişimi, trafo büyük bakımı, SCADA yenilemesi veya panel değişim programı gibi harcamalar her yıl oluşmaz. Bu nedenle ortalama OPEX içine gizlenmeleri gerçek nakit ihtiyacının zamanlamasını bozabilir. Finansal model belirli yıllardaki büyük CAPEX/OPEX olaylarını ayrı satırlarda göstermelidir.
Aynı şekilde söküm, geri dönüşüm, arazi rehabilitasyonu veya sözleşmesel ömür sonu yükümlülükleri varsa bunların da modele dahil edilmesi gerekir. Bu kalemlerin bugünkü değeri düşük görünebilir fakat finansman ve rezerv planlamasında önem taşıyabilir. Model, proje ömrünün yalnızca gelir üreten dönemini değil kapanış maliyetlerini de kapsamalıdır.
Model denetimi için üç katmanlı kontrol
Finansal modeli güvenilir kılmak için üç ayrı kontrol katmanı kurulabilir. Birinci katman girdi kontrolüdür: kurulu güç, üretim, CAPEX, OPEX, fiyat, enflasyon, faiz ve vergi gibi temel varsayımların kaynağı ve tarihi doğrulanır. İkinci katman formül kontrolüdür: nakit akışı, amortisman, borç servisi ve terminal değer gibi hesapların birbiriyle tutarlı olup olmadığı test edilir. Üçüncü katman ise sonuç kontrolüdür: modelin ürettiği IRR, NPV, DSCR ve geri ödeme sürelerinin senaryo değişikliklerine mantıklı tepki verip vermediği incelenir.
Bu üç katmandan biri eksikse model teknik olarak çalışsa bile karar kalitesi düşebilir. Özellikle kopyalanmış Excel modellerinde eski proje varsayımlarının yeni projeye taşınması veya birimlerin karışması sık rastlanan risklerdendir. Kaynağı belli olmayan “sabit” hücreler ve manuel ezmeler bu yüzden görünür şekilde işaretlenmelidir.
Yatırım kararı için baz, aşağı ve yukarı yönlü senaryo
Tek bir finansal sonuç yerine en az üç tutarlı senaryo yatırım komitesinin resmi daha iyi görmesini sağlar. Baz senaryo en makul varsayımları, aşağı yönlü senaryo düşük üretim veya yüksek maliyet gibi olumsuz koşulları, yukarı yönlü senaryo ise makul iyileşmeleri yansıtır. Burada kritik nokta her değişkeni rastgele değiştirmek değil; birbiriyle ekonomik olarak uyumlu varsayım paketleri kurmaktır.
Örneğin yüksek enflasyon senaryosunda yalnızca gelirleri artırıp OPEX'i sabit bırakmak model sonucunu yapay biçimde iyileştirebilir. Benzer şekilde üretim düşerken bakım maliyetinin aynı kaldığını veya arttığını hesaba katmamak aşağı yönlü riski eksik gösterebilir. Senaryo mantığı, finansal modeli “tek sayı üreten hesap makinesi” olmaktan çıkarıp yatırımın hangi koşullarda dayanıklı kaldığını gösteren bir karar aracına dönüştürür.
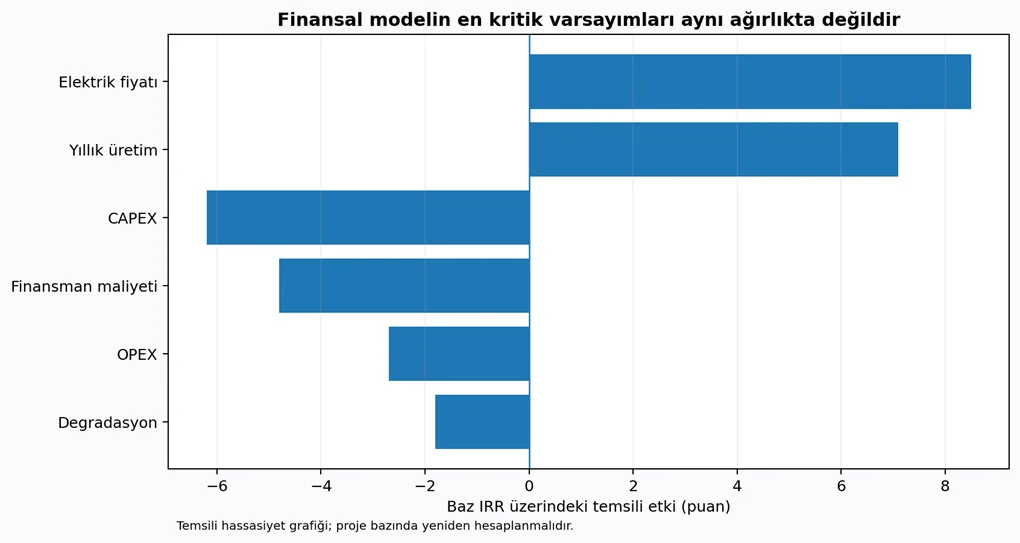
Şekil 7. Blog konusunu açıklamak için hazırlanmış temsili karar/analiz görseli.
Sık Sorulan Sorular
1. IRR yüksekse proje kesin iyi midir?
Hayır. IRR kullanılan üretim, maliyet, fiyat ve finansman varsayımlarına duyarlıdır.
2. NPV neden IRR ile birlikte incelenmeli?
NPV projenin seçilen iskonto oranında yarattığı bugünkü değeri gösterir ve yatırım ölçeğini farklı şekilde yansıtır.
3. Degradasyon finans modeline eklenmeli mi?
Evet. Uzun dönem enerji ve gelir tahmininde yıllık performans değişimi dikkate alınmalıdır.
4. OPEX hangi kalemleri içerebilir?
Bakım, temizlik, sigorta, güvenlik, izleme, saha giderleri, yedek parça ve dönemsel ekipman yenilemeleri gibi kalemler projeye göre değişir.
5. Finansal modeli nasıl stres test ederiz?
Üretim, CAPEX, OPEX, fiyat ve faiz gibi değişkenlere tekli ve birleşik hassasiyet senaryoları uygulanabilir.
İlgili Yazılar
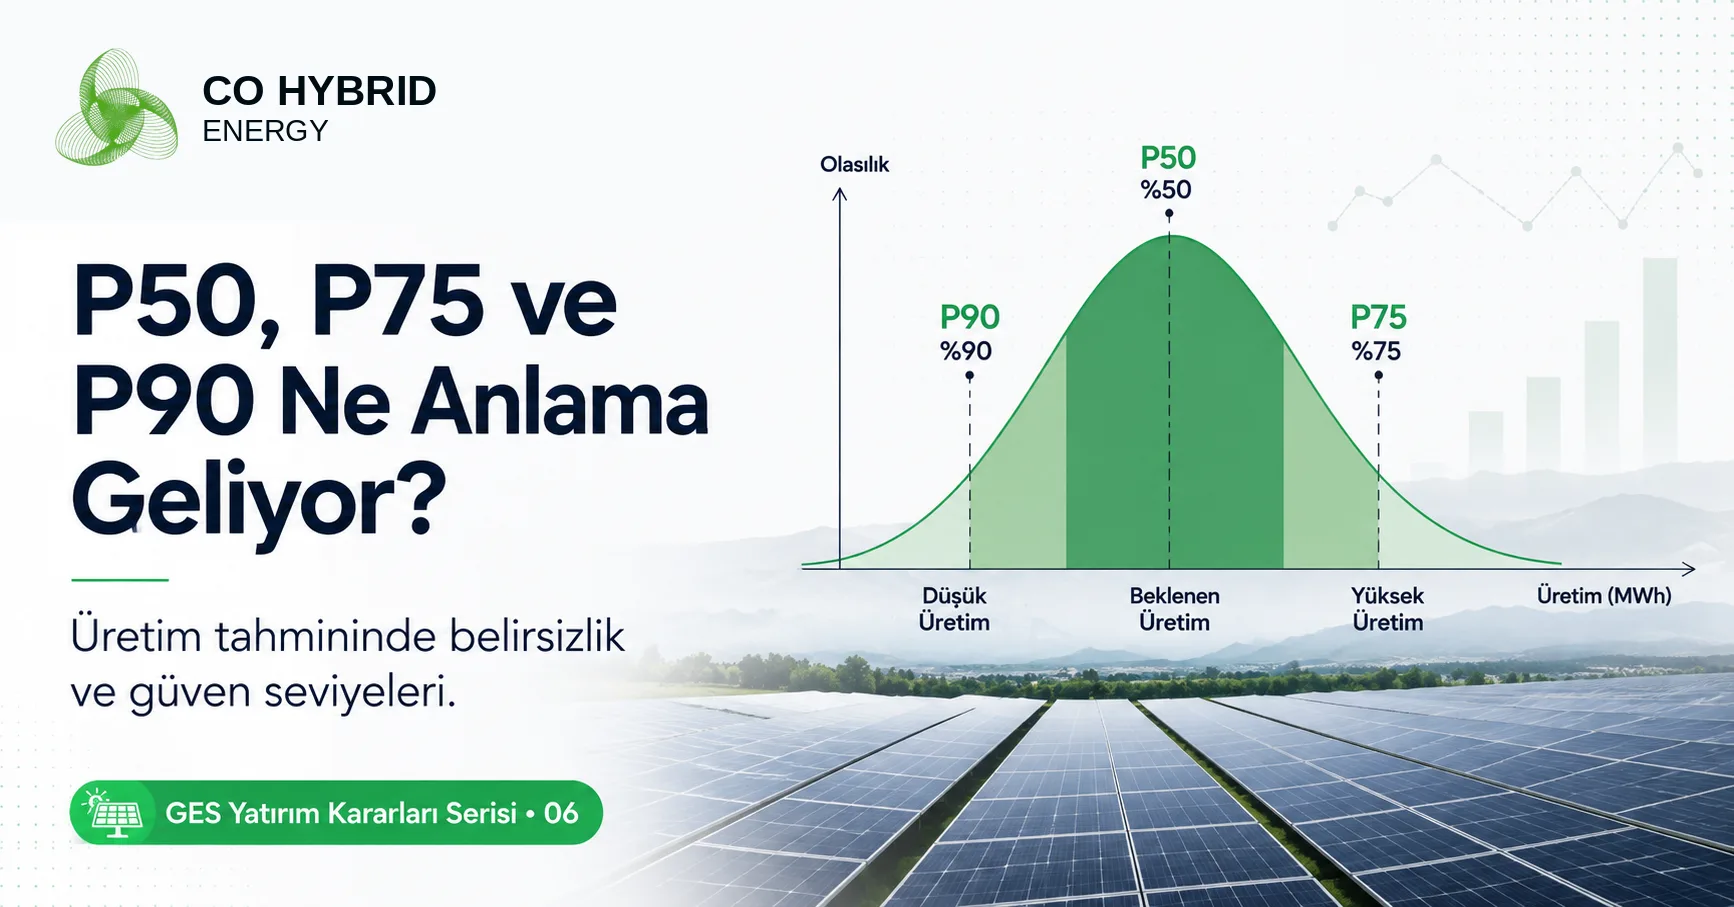
GES Yatırımında P50, P75 ve P90 Ne Anlama Geliyor?
GES üretim tahmini tek bir kesin sayı değildir. P50, P75 ve P90 aynı projenin farklı olasılık seviyelerindeki yıllık enerji üretimini ifade eder ve özellikle yatırım getirisi ile borç kapasitesinin değerlendirilmesinde belirsizliği görünür hale getirir.

Güneş Kaynağı İyi Olan Her Arazi İyi Bir GES Sahası mıdır?
Kısa Özet Yüksek ışınım GES için önemli bir avantajdır ancak iyi saha tanımı bundan daha geniştir. Şebeke bağlantısı, topoğrafya, zemin, mülkiyet, izinler, lojistik ve kullanılabilir alan birlikte değerlendirilmediğinde güneş kaynağı güçlü bir arazi ekonomik olarak zayıf bir projeye dönüşebilir.

GES Fizibilitesinde %1’lik Kayıp Gerçekten Önemsiz mi?
Kısa Özet PV santralindeki küçük kayıp yüzdeleri, uzun işletme ömrü boyunca anlamlı enerji ve gelir farklarına dönüşebilir. Ancak her kaybı sıfıra indirmek ekonomik değildir; önemli olan kaybın kaynağını, parasal etkisini ve azaltma maliyetini birlikte değerlendirmektir.