

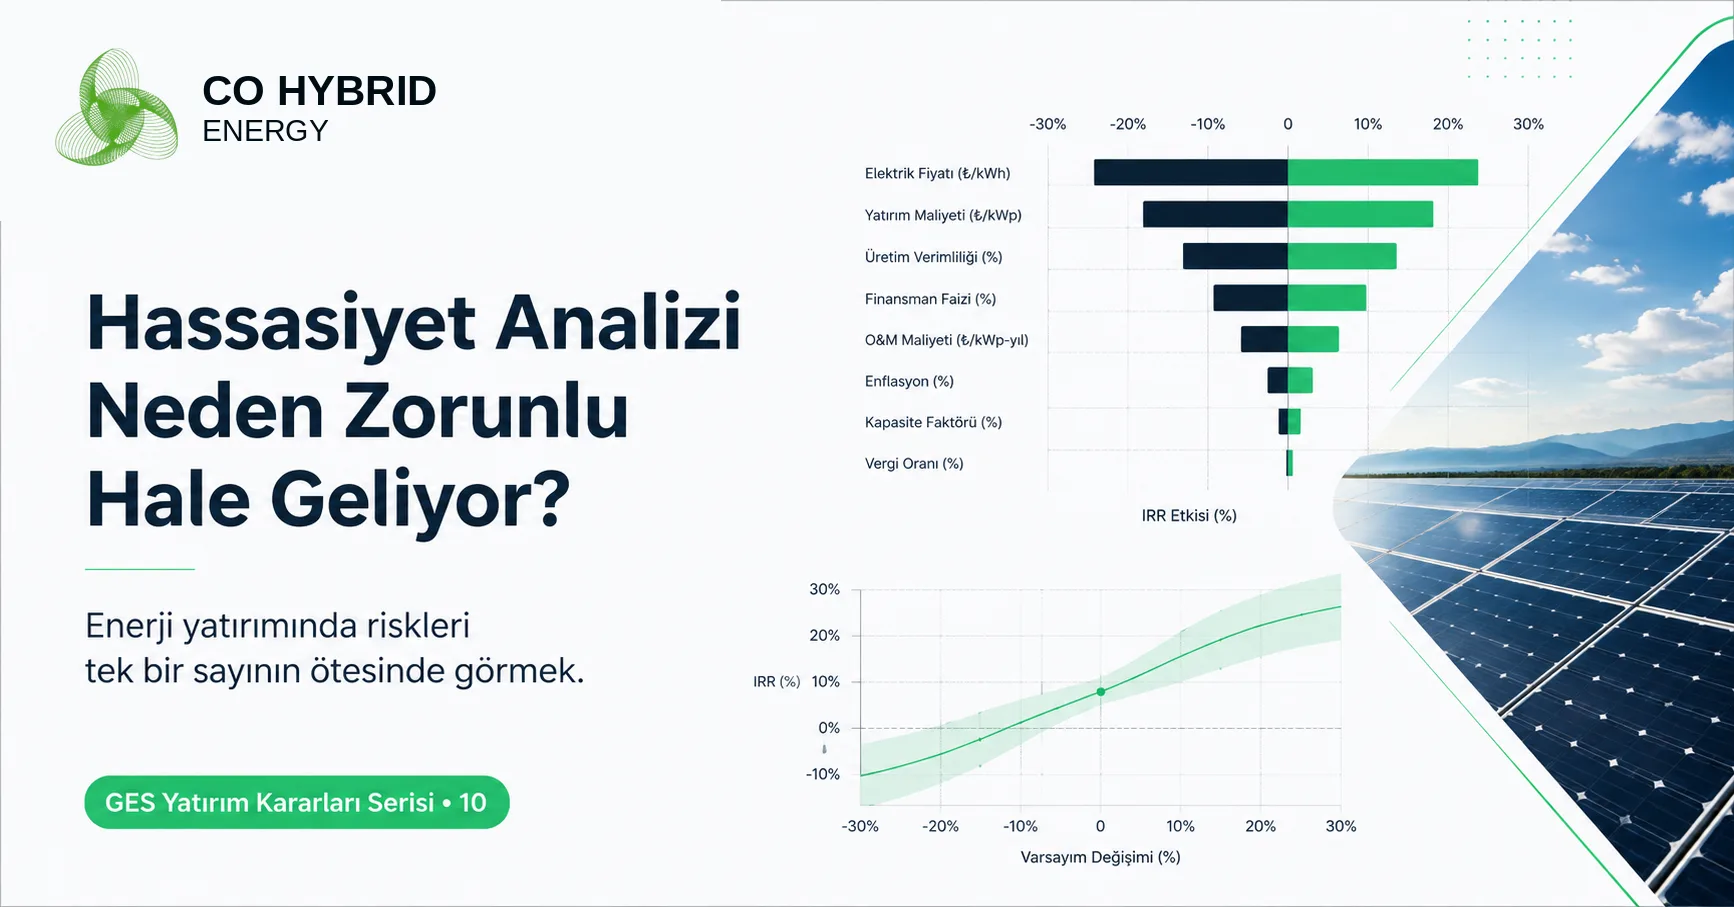
Yenilenebilir Enerji Yatırımında Hassasiyet Analizi Neden Zorunlu Hale Geliyor?
Tek bir baz senaryo yatırımın kırılganlığını göstermez. Hassasiyet analizi üretim, maliyet, fiyat ve finansman değişkenlerinin IRR, NPV ve DSCR üzerindeki etkisini sistematik biçimde ölçerek kararın hangi koşullarda değiştiğini ortaya çıkarır.
Baz senaryo neden yeterli değildir?
Fizibilite raporlarında sonuçlar çoğu zaman tek bir baz senaryo ile özetlenir: belirli üretim, belirli CAPEX, belirli elektrik fiyatı ve faiz varsayımı altında IRR, NPV ve geri ödeme süresi hesaplanır. Bu tablo gerekli fakat eksiktir. Çünkü yatırımın 20-30 yıllık ömründe bütün varsayımların tam baz değerde gerçekleşmesi beklenemez.
Hassasiyet analizi, geleceği tahmin etmeye çalışmak yerine kararın değişkenlere ne kadar duyarlı olduğunu ölçer. Böylece yatırımcı “proje kârlı mı?” sorusundan “hangi varsayım değiştiğinde proje artık hedefimi karşılamıyor?” sorusuna geçer.
Hangi değişkenler test edilmeli?
GES projelerinde teknik ve finansal değişkenler birbirine bağlıdır. Yıllık üretim, soiling, availability ve degradasyon teknik taraftan gelir tarafına etki eder. CAPEX ve OPEX maliyetleri belirler. Elektrik fiyatı veya öz tüketim değeri gelir birim değerini değiştirir. Faiz oranı, vade ve borç/özsermaye oranı finansman nakit akışını etkiler.
Bu nedenle hassasiyet seti projenin iş modeline göre seçilmelidir. Her projede aynı yüzde aralıklarını mekanik biçimde uygulamak yerine kararın kritik sürücüleri belirlenmelidir. Örneğin merchant projede elektrik fiyatı, sabit PPA’lı projede ise üretim ve CAPEX daha baskın olabilir.
Tek değişken hassasiyeti nasıl çalışır?
En basit yöntemde bir değişken değiştirilirken diğerleri sabit tutulur. Örneğin CAPEX baz değerinin yüzde 10 altı, yüzde 5 altı, baz, yüzde 5 üstü ve yüzde 10 üstü seviyelerinde yeniden hesaplanabilir. Aynı işlem yıllık üretim, OPEX, elektrik fiyatı ve faiz için tekrarlanır. Her durumda IRR, NPV ve payback kaydedilir.
Bu yöntem hangi değişkenin sonuç üzerinde en büyük marjinal etkiyi yarattığını görmeyi kolaylaştırır. Tornado grafiği gibi görseller kritik varsayımları sıralayabilir. Ancak değişkenlerin gerçek hayatta birlikte hareket edebileceği unutulmamalıdır.
Senaryo analizi ile farkı
Senaryo analizinde birden fazla değişken aynı anda tutarlı bir hikâye altında değiştirilir. Örneğin “olumsuz piyasa” senaryosunda enerji fiyatı daha düşük, faiz daha yüksek ve CAPEX daha yüksek olabilir. “Güçlü operasyon” senaryosunda availability daha yüksek ve soiling kaybı daha düşük olabilir. Bu yaklaşım değişkenler arasındaki ilişkileri daha gerçekçi yansıtır.
Hassasiyet ve senaryo analizi birbirinin alternatifi değildir. Tek değişken hassasiyeti hangi sürücünün önemli olduğunu gösterir; birleşik senaryo bu sürücülerin aynı anda değişmesi halinde projenin dayanıklılığını test eder.
Üretim belirsizliği P50/P90 ile bağlanabilir
Enerji tarafında P50 ve P90 gibi olasılık senaryoları hassasiyet analizine güçlü bir temel sağlar. P50 baz üretim olarak kullanılırken P90 downside senaryoda gelir ve DSCR yeniden hesaplanabilir. Böylece teknik verim belirsizliği doğrudan finansal risk göstergesine çevrilir.
Sandia PVPMC, P90’ın finansal yapılandırmada ve borç kapasitesinin değerlendirilmesinde yaygın kullanılabildiğini açıklar. Bu bağlantı, enerji modelinin finans modelinden neden kopuk olmaması gerektiğini gösterir.
DSCR ve borç dayanıklılığı
Borçlu projede hassasiyet yalnızca IRR’a uygulanmamalıdır. Faiz artışı veya üretim düşüşü özkaynak getirisini etkilerken aynı zamanda borç servisinin karşılanabilirliğini de değiştirebilir. Baz senaryoda rahat olan DSCR, P90 üretim ve yüksek faiz kombinasyonunda kritik seviyeye düşebilir.
Bu nedenle kredi açısından en kötü tek yılı, minimum DSCR’ı, ortalama DSCR’ı ve varsa borç rezerv hesaplarını izlemek önemlidir. Yatırımcı için yüksek IRR, borç veren için yeterli güvenlik marjı anlamına gelmeyebilir.
Teknik hassasiyetler neden unutulmamalı?
Hassasiyet analizi yalnızca para birimiyle ifade edilen girdilere uygulanırsa teknik riskler arka planda kalabilir. Soiling kaybı, degradasyon, inverter availability, clipping, şebeke curtailment ve modül sıcaklık davranışı yıllık enerji üretimini değiştirir. IEA PVPS’nin performans çalışmaları, bu parametrelerin uzun dönem verim tahmininde önem taşıdığını gösterir.
Örneğin daha sık temizlik OPEX’i artırırken soiling kaybını düşürür. Bu iki değişken bağımsız değildir. İyi analiz, operasyon kararı ile finansal sonucu aynı senaryoda birlikte modelleyebilir.
Karar sınırı kavramı
Hassasiyet analizinin en güçlü çıktılarından biri “başabaş” veya karar sınırını bulmaktır. Örneğin enerji fiyatı hangi seviyenin altına düştüğünde NPV sıfır oluyor? CAPEX ne kadar artarsa hedef IRR’ın altına iniliyor? P90 üretim altında kabul edilebilir minimum DSCR korunuyor mu? Bu eşikler karar vericiye soyut risk yerine somut limitler verir.
Aynı yöntem farklı EPC tekliflerini veya panel/inverter kombinasyonlarını karşılaştırmada kullanılabilir. Baz senaryoda en iyi görünen seçenek, maliyet artışına veya üretim düşüşüne en hassas seçenek olabilir. Daha düşük baz getiriye sahip fakat daha dayanıklı tasarım bazı yatırımcılar için daha uygun olabilir.
Sonuç
Enerji yatırımlarında geleceği tek bir sayıyla tahmin etmek mümkün değildir. Fakat hangi değişkenlerin kararı bozabileceğini, hangi seviyelerde projenin hedeflerden uzaklaştığını ve aşağı yönlü senaryoda ne kadar güvenlik marjı kaldığını hesaplamak mümkündür. Hassasiyet analizi bu görünürlüğü sağlar.
Bu nedenle modern fizibilitede baz IRR son cümle değil başlangıç noktası olmalıdır. Üretim, CAPEX, OPEX, fiyat ve finansman koşulları değiştiğinde NPV, IRR ve DSCR nasıl davranıyor? Yatırım kararının gerçek kalitesi, bu soruya verilen cevapta ortaya çıkar.
İki boyutlu hassasiyet matrisi
Tek değişken hassasiyeti kritik sürücüleri sıralamak için yararlıdır; fakat yatırım kararları çoğu zaman iki veya daha fazla değişkenin birlikte hareket etmesine maruz kalır. Üretim ile CAPEX'in aynı matriste değiştirilmesi, farklı kombinasyonlarda IRR veya NPV'nin nasıl davrandığını gösterir. Benzer şekilde elektrik fiyatı ile faiz oranı veya P90 üretim ile borç oranı birlikte test edilebilir.
İki boyutlu matris, yatırım komitesine karar sınırını görsel biçimde sunar. Hangi hücrelerde NPV pozitif kalıyor, hangi kombinasyonlarda hedef IRR kaybediliyor? Bu bilgi tek bir baz senaryo sonucundan çok daha eyleme dönüktür.
Başabaş analizi karar dilini sadeleştirir
Hassasiyet sonuçları bazen çok sayıda yüzde ve grafik üreterek kararı zorlaştırabilir. Başabaş analizi bu çıktıyı somut eşiklere çevirir. “CAPEX yüzde kaç artarsa hedef IRR'ın altına ineriz?”, “elektrik fiyatı hangi seviyede NPV sıfır olur?” veya “üretim ne kadar düşerse minimum DSCR ihlal edilir?” gibi sorular doğrudan karar limitleri üretir.
Bu eşikler teklif pazarlığı, finansman görüşmesi ve risk azaltma planında kullanılabilir. EPC fiyatı başabaş sınırına yakınsa maliyet garantileri daha değerli hale gelebilir; P90 üretim DSCR sınırına yakınsa daha düşük borç oranı düşünülebilir.
Monte Carlo ne zaman düşünülmeli?
Proje karmaşıklaştıkça tek tek deterministik hassasiyetlerin yanında olasılıksal simülasyonlar da kullanılabilir. Monte Carlo yaklaşımında üretim, fiyat, maliyet veya availability gibi değişkenlere olasılık dağılımları atanır ve çok sayıda kombinasyon hesaplanır. Sonuçta IRR veya NPV'nin tek değeri yerine bir dağılımı elde edilir.
Bu yöntem girdilerin dağılım ve korelasyonlarını doğru tanımlamayı gerektirir; yanlış varsayımlar daha sofistike görünen fakat yanıltıcı sonuç üretir. Bu nedenle Monte Carlo basit hassasiyet analizinin yerine otomatik olarak geçmez. Önce kritik sürücüler ve veri kalitesi anlaşılmalı, ardından ihtiyaç varsa olasılıksal model derinleştirilmelidir.
Hassasiyet sonucunu karar kuralına dönüştürmek
Hassasiyet tablosunun gerçek değeri çok sayıda renkli hücre üretmek değil, yatırım kararının sınırlarını görünür kılmaktır. Örneğin yatırım komitesi minimum kabul edilebilir IRR, pozitif NPV veya belirli bir DSCR eşiği tanımlayabilir. Ardından üretim, CAPEX veya fiyat hangi seviyeye geldiğinde bu eşiklerin ihlal edildiği hesaplanır. Böylece “CAPEX artışı kötü” gibi genel bir yorum yerine “CAPEX şu düzeyi aştığında yatırım kriteri bozuluyor” şeklinde ölçülebilir bir karar kuralı oluşur.
Bu yaklaşım sözleşme ve satın alma müzakerelerine de yardımcı olabilir. Kritik CAPEX sınırı biliniyorsa EPC tekliflerinin değerlendirilmesi, kritik üretim seviyesi biliniyorsa performans güvenceleri daha anlamlı bir bağlama oturur. Hassasiyet analizi bu şekilde finansal raporlamadan çıkarak proje yönetimi aracına dönüşür.
Değişkenler arasındaki ilişkiyi unutmayın
Tek değişkenli hassasiyet analizi anlaşılırdır; fakat gerçek hayatta değişkenler birbirinden tamamen bağımsız hareket etmeyebilir. Yüksek enflasyon hem gelir hem OPEX hem faiz koşullarını etkileyebilir. Kur hareketi yabancı para ekipman maliyetleri ile borç servisini birlikte değiştirebilir. Düşük üretim bazı bakım ihtiyaçlarıyla aynı dönemde ortaya çıkabilir. Bu nedenle kritik projelerde tek değişken testlerinin yanında tutarlı çoklu senaryolar oluşturmak gerekir.
Buradaki amaç geleceği kesin tahmin etmek değildir. Amaç, aynı yatırımın farklı makul gelecek koşullarında nasıl davrandığını görmek ve hangi risklerin birlikte gerçekleşmesi halinde kararın kırılganlaştığını belirlemektir. Böyle bir analiz, yönetimin risk azaltıcı aksiyonları önceliklendirmesine ve yalnızca baz senaryonun cazibesine göre karar vermemesine yardımcı olur.
Hassasiyet analizi ne sıklıkla güncellenmeli?
Hassasiyet çalışması yalnızca ilk fizibilitede yapılıp arşivlenmemelidir. EPC teklifleri geldikçe CAPEX, finansman görüşmeleri ilerledikçe faiz ve vade, ölçüm verileri arttıkça üretim belirsizliği güncellenebilir. Yatırım kararı öncesinde modelin en güncel sözleşme ve piyasa girdileriyle yeniden çalıştırılması, daha önce kritik görünmeyen bir değişkenin önem kazanıp kazanmadığını gösterir. Böylece hassasiyet analizi projenin geliştirme sürecine eşlik eden yaşayan bir karar katmanı haline gelir.
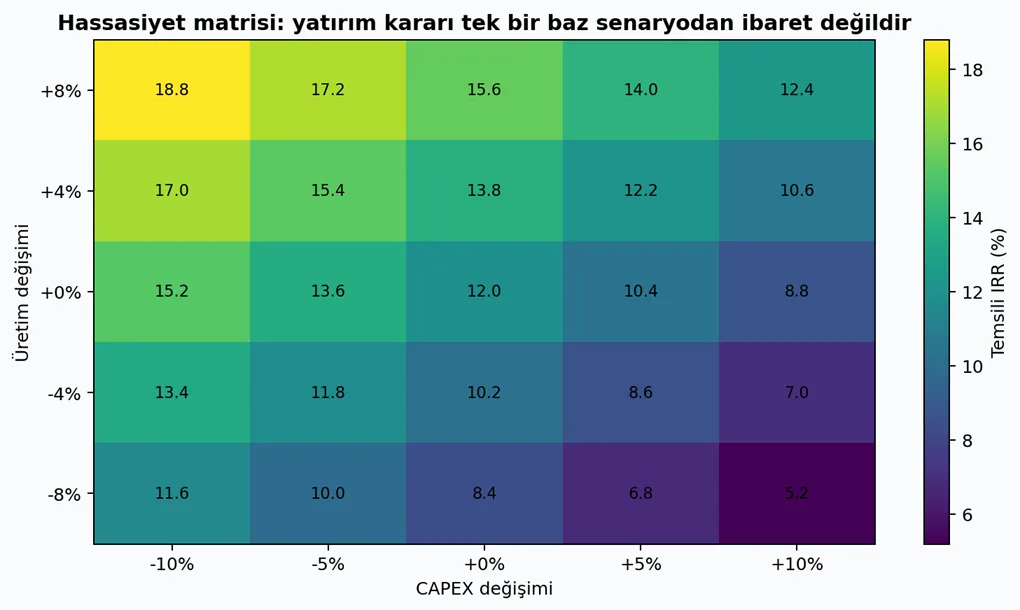
Şekil 10. Blog konusunu açıklamak için hazırlanmış temsili karar/analiz görseli.
Sık Sorulan Sorular
1. Hassasiyet analizi nedir?
Bir veya daha fazla varsayım değiştiğinde yatırım sonuçlarının nasıl değiştiğini ölçen analizdir.
2. Senaryo analizinden farkı nedir?
Hassasiyette çoğu zaman tek değişken sistematik değiştirilir; senaryoda birden fazla değişken tutarlı biçimde birlikte değişebilir.
3. Hangi değişkenler test edilmeli?
Üretim, CAPEX, OPEX, elektrik fiyatı, faiz, degradasyon ve projeye özgü diğer kritik sürücüler.
4. DSCR hassasiyet analizine dahil edilmeli mi?
Borç kullanılan projelerde evet; aşağı yönlü koşullarda borç servisinin dayanıklılığını gösterir.
5. Karar sınırı ne demektir?
Örneğin hedef IRR’ın altına düşülen CAPEX veya NPV’nin sıfır olduğu enerji fiyatı gibi kritik eşiktir.
Kaynak Bağlantıları
Aşağıdaki bağlantılar blog serisinde kullanılan temel kurumsal/teknik referanslara erişim içindir. Yayın öncesi proje özelindeki rakamlar ve Türkiye’ye özgü mevzuat bilgileri ayrıca güncel resmi kaynaklarla doğrulanmalıdır.
IFC / World Bank Group – Utility-Scale Solar PV Project Developer’s Guide: https://ppp.worldbank.org/library/utility-scale-solar-photovoltaic-power-plants-project-developer-s-guide-0
NREL – 2024 Annual Technology Baseline, Utility-Scale PV: https://atb.nrel.gov/electricity/2024/utility-scale_pv
NREL – 2024 ATB, Solar PV AC-DC Translation: https://atb.nrel.gov/electricity/2024/pv-ac-dc
Sandia PVPMC – Uncertainty Quantification: https://pvpmc.sandia.gov/modeling-guide/5-ac-system-output/uncertainty-quantification/
IEA PVPS – Soiling Losses Fact Sheet: https://iea-pvps.org/fact-sheets/fs-soiling-losses/
IEA PVPS – Uncertainties in PV System Yield Predictions: https://iea-pvps.org/key-topics/uncertainties-in-pv-system-yield-predictions-and-assessments/
IEA PVPS – Performance Loss Rate resources: https://iea-pvps.org/key-topics/assessment-of-performance-loss-rate-of-pv-power-systems/
U.S. DOE – Tribal Energy Guide: Solar: https://www.energy.gov/indianenergy/tribal-energy-guide/solar
İlgili Yazılar
GES Tasarımında Arazi Verimliliği: MW Başına Kaç Metrekare Gerçekten Gerekli?
GES için MW başına sabit bir arazi katsayısı yoktur. Panel verimi, tilt, sıra aralığı, tracker, topoğrafya, yollar, trafo alanları ve güvenlik mesafeleri aynı parselde kurulabilecek MWp ve üretilebilecek MWh miktarını değiştirir.
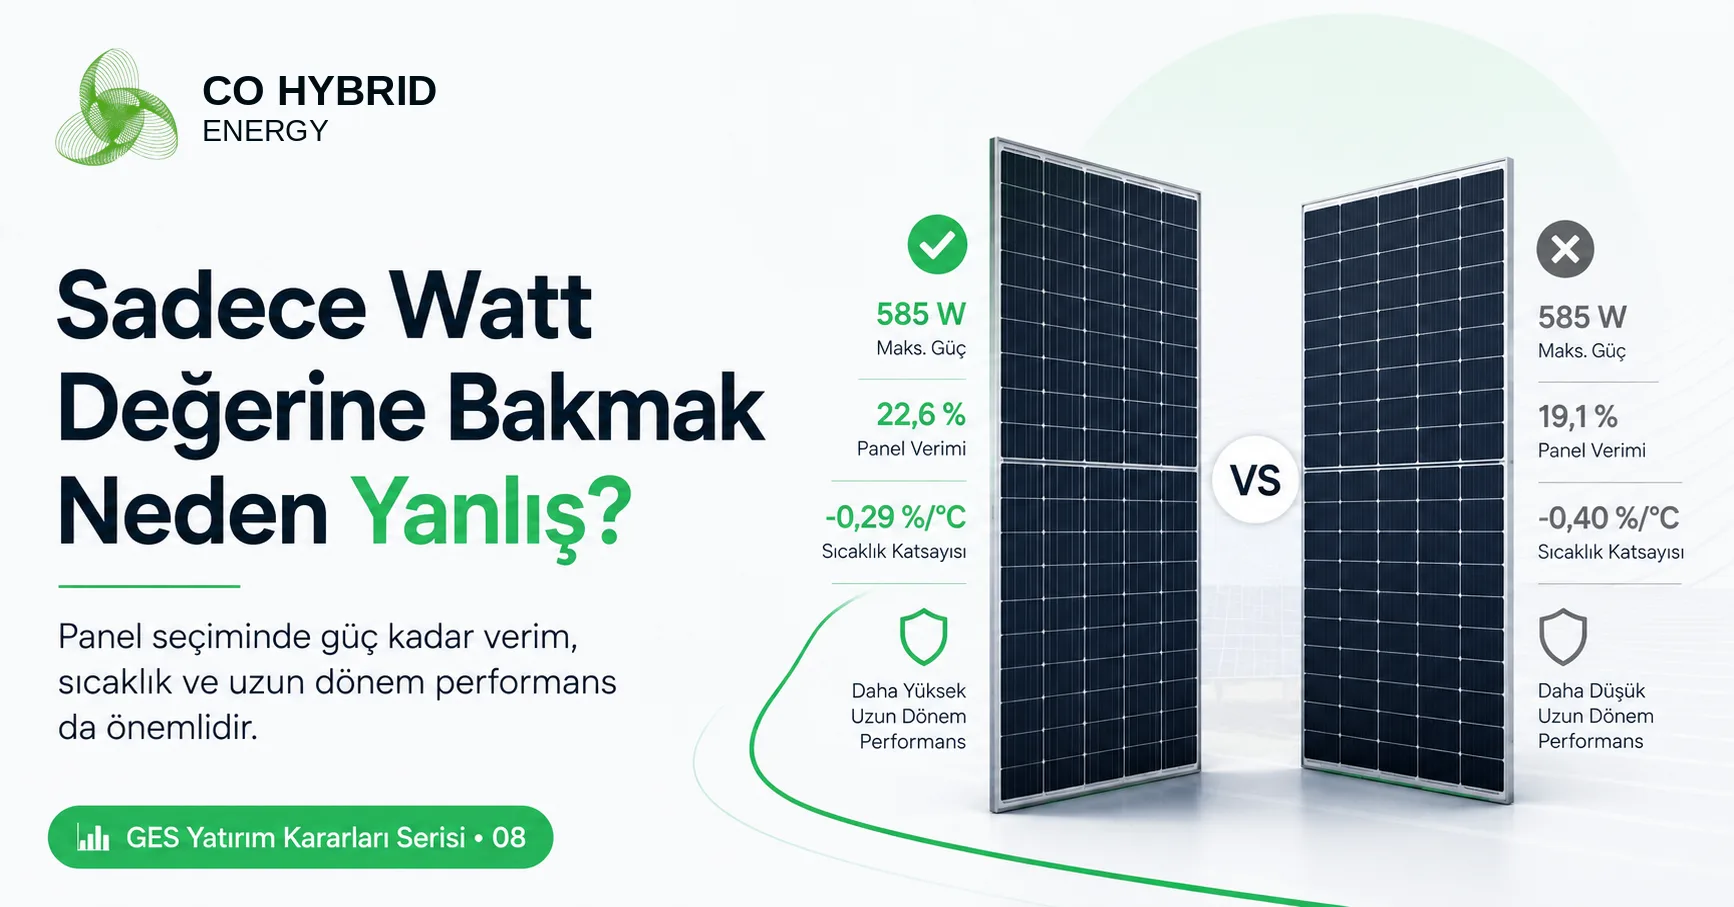
İki Farklı Panel Arasında Karar Verirken Sadece Watt Değerine Bakmak Neden Yanlış?
Kısa Özet Panelin nominal watt değeri önemli fakat sistem seviyesinde karar vermek için yetersizdir. Verimlilik, fiziksel alan, sıcaklık davranışı, bifacial performans, degradasyon, güvenilirlik ve BOS maliyetleri aynı yatırım analizinde birlikte değerlendirilmelidir.
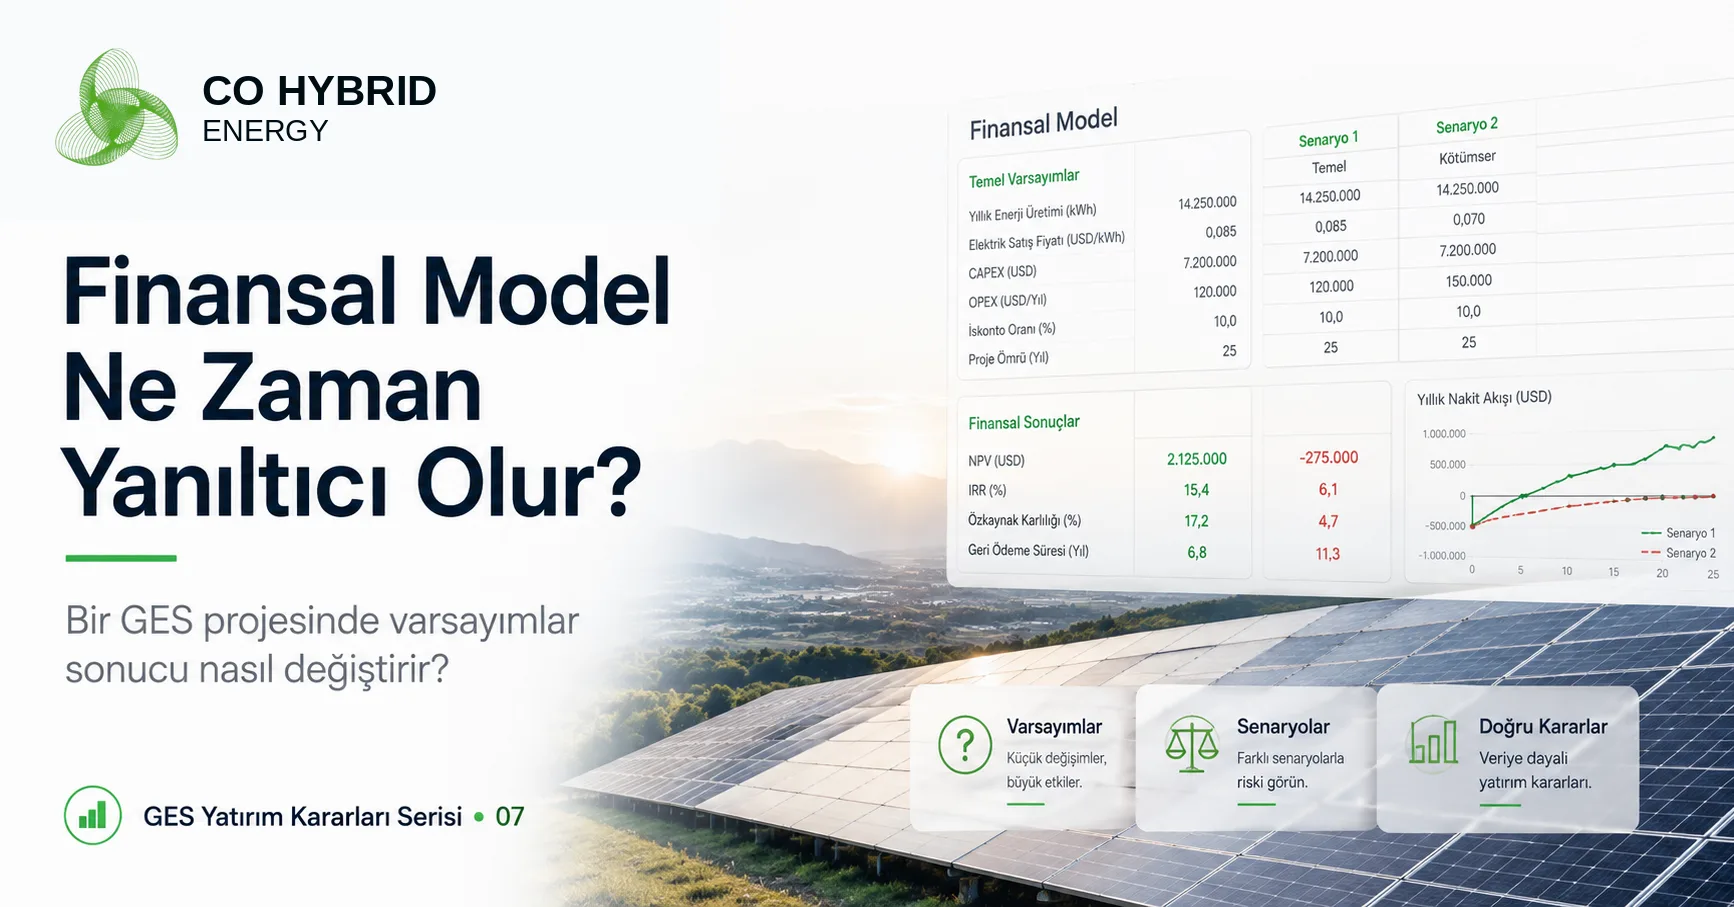
Bir GES Projesinde Finansal Model Ne Zaman Yanıltıcı Olur?
Finansal model geleceğin kendisi değil, geleceğe ilişkin varsayımların matematiksel sonucudur. Üretim, maliyet, fiyat veya finansman kabulleri aşırı iyimser olduğunda kusursuz çalışan bir model bile yatırım kararını yanıltabilir.