
En Ucuz Elektrik Her Zaman En Doğru Yatırım mı?
Enerji yatırımlarında “en ucuz elektrik” önemli bir başlangıç noktasıdır; fakat tek başına doğru yatırımın tanımı değildir.
Enerji yatırımlarını karşılaştırırken en sık kullanılan göstergelerden biri LCOE’dir. Güneş, rüzgâr, doğal gaz, hidroelektrik veya farklı üretim teknolojileri için “Hangi kaynak daha ucuz elektrik üretiyor?” sorusuna tek bir sayı ile cevap verebilmesi, LCOE’yi oldukça kullanışlı hale getirir.
Nitekim yenilenebilir enerji teknolojilerindeki maliyet düşüşleri LCOE üzerinden bakıldığında çarpıcıdır. IRENA’nın 2025 yılında yayımladığı verilere göre 2024’te devreye alınan yeni kara tipi rüzgâr santrallerinin küresel ağırlıklı ortalama LCOE’si 0,034 USD/kWh, büyük ölçekli güneş PV projelerinin ise 0,043 USD/kWh seviyesindeydi. Aynı çalışmada, 2024’te devreye giren büyük ölçekli yenilenebilir enerji kapasitesinin büyük bölümünün yeni fosil yakıtlı alternatiflerden daha düşük maliyetle elektrik ürettiği gösterildi.
Bu rakamlar önemli. Ancak yatırımcı açısından asıl soru yalnızca “Bir kilovatsaat elektriği kaça üretebilirim?” değildir. Daha doğru soru şudur: Ürettiğim elektriğin zamanı, finansmanı, şebekedeki yeri ve tüketimim açısından bu proje bana gerçekten ne kadar değer yaratacak? İşte LCOE bu sorunun tamamını tek başına cevaplamaz.
Önce LCOE Nedir?
LCOE, İngilizce Levelized Cost of Energy ifadesinin kısaltmasıdır. Türkçede genellikle seviyelendirilmiş elektrik üretim maliyeti olarak kullanılır. En sade haliyle bir enerji santralinin ömrü boyunca oluşması beklenen yatırım, işletme ve diğer ilgili maliyetlerinin, aynı dönemde üretmesi beklenen toplam elektrik miktarına dağıtılmasıdır.
LCOE ≈ Bugünkü değere indirgenmiş toplam maliyetler / Bugünkü değere indirgenmiş toplam elektrik üretimi
Hesabın içinde yatırım maliyeti, işletme ve bakım giderleri, kapasite faktörü, iskonto oranı ve teknolojiye göre yakıt gibi kalemler bulunabilir. NREL de LCOE’yi sermaye giderleri, işletme giderleri ve kapasite faktörü gibi temel maliyet ve performans parametrelerini birleştiren özet bir gösterge olarak tanımlar. Ancak LCOE, belirli bir yer ve zamanda elektrik sistemi için hangi seçeneğin yatırımcı açısından en değerli proje olduğunu tek başına söylemez.
Dolayısıyla LCOE son derece kullanışlıdır; fakat bir karşılaştırma metriğidir, eksiksiz bir yatırım kararı modeli değildir.
1. Elektriğin Ne Zaman Üretildiğini ve Ne Zaman Değerli Olduğunu Göstermez
Bir megavatsaat elektriğin değeri günün her saatinde aynı değildir. İki enerji projesinin yıllık toplam üretimi ve hatta LCOE’si birbirine çok yakın olabilir. Ancak projelerden biri elektriğin daha değerli olduğu saatlerde üretim yaparken diğeri piyasada üretimin yoğunlaştığı ve fiyatların düştüğü saatlerde üretim yapabilir.
Örneğin aynı bölgede çok sayıda güneş santralinin devrede olduğunu düşünelim. Öğle saatlerinde tüm santraller aynı anda yüksek üretime ulaştığında piyasadaki elektrik arzı artabilir. Bu durumda güneş santralinin teknik olarak çok düşük maliyetle ürettiği elektriğin ekonomik değeri aynı ölçüde yüksek olmayabilir. Kısacası düşük üretim maliyeti, otomatik olarak yüksek satış değeri anlamına gelmez.
IEA’nın değişken yenilenebilir kaynakların entegrasyonuna ilişkin çalışmalarında da güneş ve rüzgâr payı arttıkça saatlik fiyatlar, kısıntılar ve esneklik ihtiyacının daha önemli hale geldiği vurgulanıyor. Bu nedenle özellikle piyasa satışına dayalı projelerde saatlik üretim profili ile beklenen saatlik elektrik fiyatlarının birlikte incelenmesi gerekir.
2. Şebekeye Bağlanabilmek ile Elektrik Üretebilmek Aynı Şey Değildir
Bir proje kâğıt üzerinde son derece düşük LCOE gösterebilir. Arazi uygundur, kaynak kalitesi yüksektir, ekipman maliyetleri düşüktür ve üretim tahmini güçlüdür. Fakat şebeke bağlantısı için kilometrelerce hat yapılması gerekiyorsa, trafo merkezi yatırımı doğuyorsa, bağlantı kapasitesi sınırlıysa veya belirli dönemlerde üretim kısıntısı riski bulunuyorsa yatırımın gerçek ekonomisi değişir.
IRENA, LCOE’nin esas olarak santral seviyesindeki üretim maliyetini ölçtüğünü; santral sınırının ötesindeki iletim ve dağıtım yatırımlarını her durumda tam olarak yansıtmadığını belirtir. IEA’nın Electricity 2026 çalışması da küresel ölçekte yenilenebilir enerji, depolama ve büyük tüketim projelerinin önemli bir bölümünün şebeke bağlantı kuyruklarında beklediğini gösteriyor.
Bu nedenle yatırımcı açısından yalnızca “Bu santral yılda kaç MWh üretir?” değil, “Bu elektriğin ne kadarını, hangi bağlantı koşullarında ve hangi tarihten itibaren sisteme gerçekten verebilirim?” sorusu da hesaplanmalıdır.
3. Finansmanın ve Nakit Akışının Gerçek Etkisini Tek Sayıya Sığdırır
LCOE finansman maliyetini tamamen görmezden geliyor demek doğru değildir. Kullanılan yönteme bağlı olarak iskonto oranı veya ağırlıklı ortalama sermaye maliyeti (WACC) hesaplamanın önemli parçalarından biridir. Fakat yatırımcı için temel sorun şudur: LCOE, projenin yıllar içindeki gerçek nakit akışı yapısını göstermez.
Örneğin iki projenin LCOE’si 50 USD/MWh olabilir. Birinci proje uzun vadeli ve öngörülebilir bir gelir sözleşmesine sahipken ikinci proje tamamen piyasa fiyatlarına bağlı gelir elde ediyor olabilir. Aynı üretim maliyetine rağmen ikinci projenin gelir oynaklığı, borç ödeme kapasitesi ve finansman koşulları çok farklıdır. Benzer biçimde ilk yıllarda yüksek kredi geri ödemesi bulunan bir proje, ekonomik ömrü boyunca cazip görünse bile başlangıç döneminde ciddi likidite baskısı yaşayabilir.
Bu yüzden LCOE yanında yıllık serbest nakit akışı, NPV, IRR, geri ödeme süresi, borçlu projelerde DSCR ve borç/özkaynak yapısı da değerlendirilmelidir. EIA’nın güncel üretim maliyeti yaklaşımı da yatırım kararlarının tek bir maliyet metriğinden daha karmaşık olduğunu ve maliyet ile sistem değerinin birlikte ele alınması gerektiğini gösterir.
4. Riskin Dağılımını Göstermez
İki yatırım aynı LCOE değerine sahip olabilir ama aynı risk seviyesinde olmayabilir. Bir projede ekipman fiyatı sabitlenmiş, bağlantı süreci netleşmiş, EPC sözleşmesi tamamlanmış ve gelir modeli öngörülebilir olabilir. Diğer projede yatırım maliyeti kur hareketlerine açık, bağlantı tarihi belirsiz, üretim tahmini sınırlı veriye dayanıyor ve gelir tamamen piyasa fiyatına bağlı olabilir.
Ortalamaya dayalı tek bir LCOE değeri bu iki projeyi birbirine olduğundan daha yakın gösterebilir. Oysa yatırım kararını çoğu zaman ortalama senaryo değil, o senaryonun ne kadar sapabileceği belirler. CAPEX yüzde 10 yükselirse ne olur? Üretim tahmini yüzde 5 aşağı gelirse? Finansman maliyeti artarsa? Devreye alma altı ay gecikirse? Elektrik satış fiyatı beklenen seviyenin altında kalırsa?
Bu nedenle LCOE hesabını baz, iyimser ve kötümser senaryolarla desteklemek; hassasiyet analizlerini yatırım kararının merkezine almak daha sağlıklı bir yaklaşımdır.
5. Üretimin Tüketimle Ne Kadar Uyumlu Olduğunu Göstermez
Özellikle sanayi tesisleri ve öz tüketim amaçlı GES projelerinde en sık gözden kaçan konulardan biri budur. İki çatı GES projesi aynı yatırım maliyetine, aynı yıllık üretime ve aynı LCOE’ye sahip olabilir. Ancak birinci fabrikanın tüketimi gündüz saatlerinde yoğunsa üretilen elektriğin büyük bölümü tesis içinde doğrudan kullanılabilir.
İkinci fabrika ise gece vardiyasında yüksek elektrik tüketiyor ve hafta sonları düşük kapasiteyle çalışıyor olabilir. Bu durumda güneş üretimi ile tüketim profili arasındaki uyum düşer. LCOE açısından iki proje birbirine yakın görünmesine rağmen öz tüketimden sağlanan ekonomik fayda aynı değildir.
Bu nedenle sanayi GES’lerinde yalnızca yıllık toplam tüketim ile yıllık toplam üretimi karşılaştırmak yeterli değildir. Mümkün olduğunda saatlik üretim ile saatlik tüketim profili eşleştirilmelidir. Depolama düşünülüyorsa da bataryanın yalnızca maliyetine değil; enerji kaydırma, pik azaltma, kesinti yönetimi ve diğer potansiyel faydalarına bakılmalıdır.
LCOE'yi Bırakalım mı? Tam Tersi.
Bütün bunlar LCOE’nin yanlış veya gereksiz olduğu anlamına gelmez. LCOE hâlâ farklı teknolojileri ve tasarım alternatiflerini ortak bir maliyet düzleminde karşılaştırmak için güçlü bir göstergedir. Sorun LCOE’yi kullanmak değil, LCOE’yi yatırım kararının tamamı sanmaktır.
Bir enerji projesi aynı anda hem teknik bir sistem, hem finansal bir yatırım, hem şebekeye bağlı bir varlık hem de belirli saatlerde ekonomik değer üreten bir işletmedir. Bu nedenle en düşük LCOE’ye sahip proje her zaman en yüksek getirili, en düşük riskli veya en kolay finanse edilebilir proje olmayabilir.
Bazen biraz daha yüksek üretim maliyetine sahip bir proje; daha iyi şebeke bağlantısı, daha yüksek öz tüketim oranı, daha güvenilir gelir yapısı veya daha düşük finansman riski sayesinde yatırımcı açısından daha doğru seçenek olabilir.
Karar Verirken Birlikte Bakılması Gereken 5 Madde
1. Üretimin zamanlaması ve ekonomik değeri: Elektrik hangi saatlerde üretiliyor ve bu saatlerde elektriğin satış veya ikame değeri nedir?
2. Şebeke bağlantısı ve gerçek teslim edilebilir üretim: Bağlantı kapasitesi, hat ve trafo ihtiyacı, olası kısıntılar ve bağlantı takvimi projeyi nasıl etkiliyor?
3. Finansman ve nakit akışı: WACC, kredi koşulları, NPV, IRR, geri ödeme süresi ve gerekiyorsa DSCR yatırımın sürdürülebilir olduğunu gösteriyor mu?
4. Risk ve senaryo dayanıklılığı: CAPEX, üretim, fiyat, kur, faiz ve proje takvimindeki değişimler yatırım sonucunu ne ölçüde etkiliyor?
5. Üretim-tüketim uyumu ve sistem değeri: Özellikle sanayi projelerinde üretim tesisin gerçek tüketim profiliyle hangi saatlerde eşleşiyor ve üretilen elektriğin ne kadarı ekonomik değer yaratabiliyor?
KAYNAKÇA
1. IRENA – International Renewable Energy Agency. Renewable Power Generation Costs in 2024. Temmuz 2025. https://www.irena.org/Publications/2025/Jun/Renewable-Power-Generation-Costs-in-2024
2. IEA – International Energy Agency. Integrating Solar and Wind: Global Experience and Emerging Challenges. 18 Eylül 2024. https://www.iea.org/reports/integrating-solar-and-wind
3. IEA – International Energy Agency. The Value of Demand Flexibility. Aralık 2025. https://www.iea.org/reports/the-value-of-demand-flexibility
4. U.S. Energy Information Administration – EIA. Levelized Costs of New Generation Resources in the Annual Energy Outlook 2026. 8 Nisan 2026. https://www.eia.gov/outlooks/aeo/electricity_generation/
5. National Renewable Energy Laboratory – NREL. Annual Technology Baseline (ATB) – Definitions / Equations & Variables. 2024. https://atb.nrel.gov/electricity/2024b/definitions
İlgili Yazılar
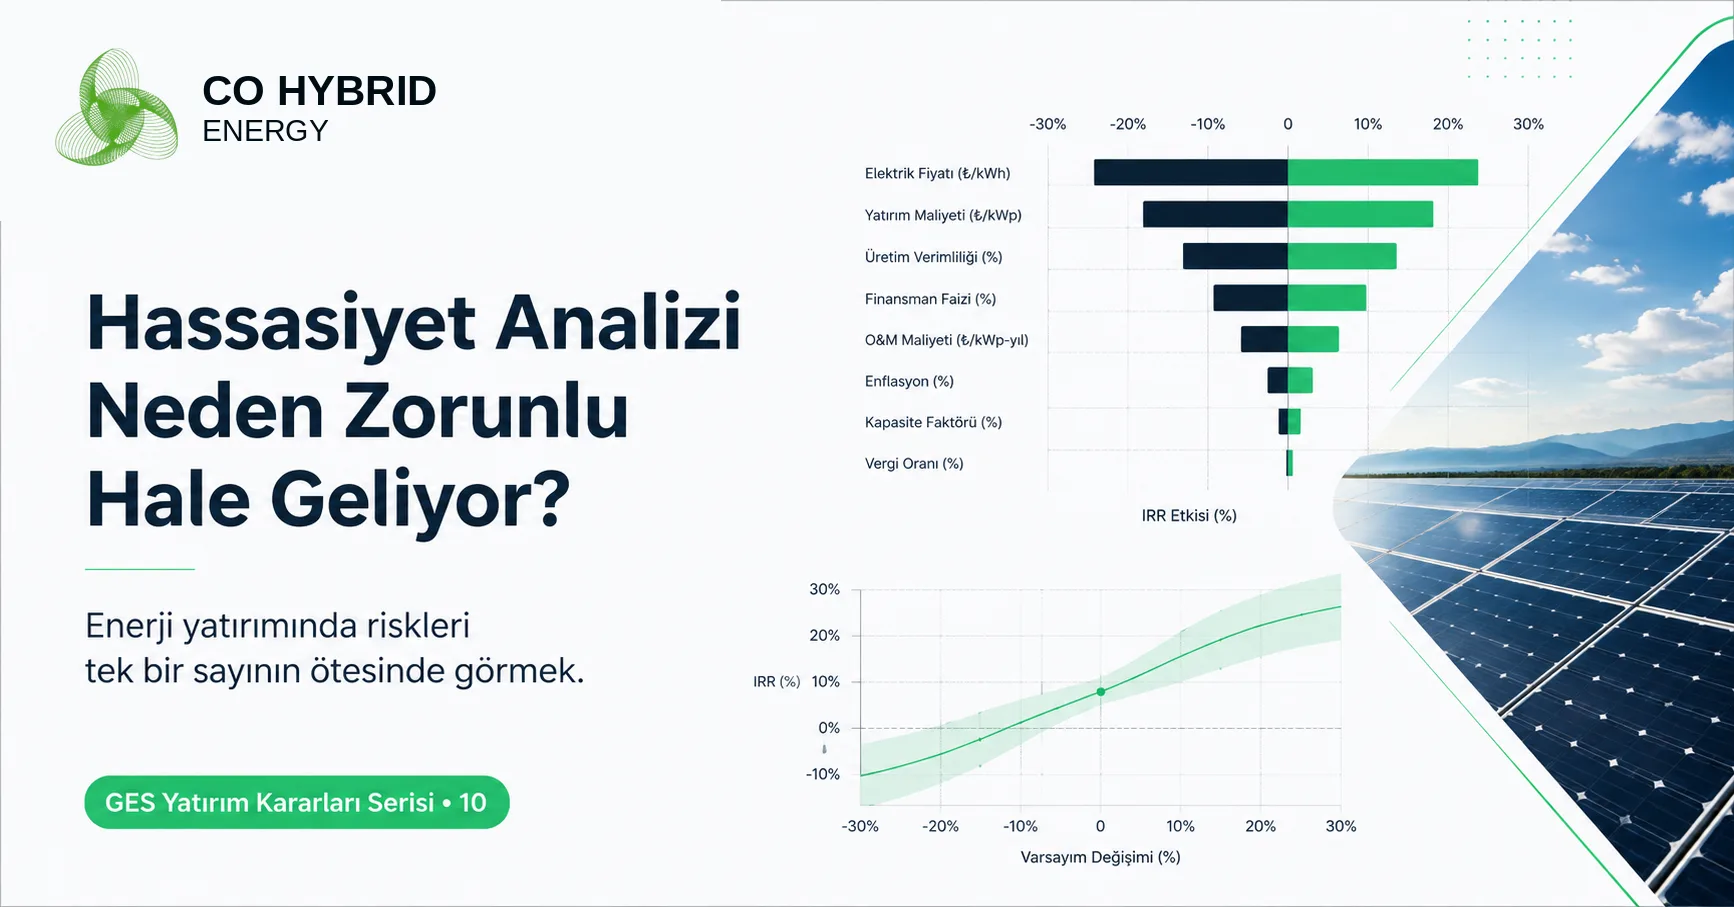
Yenilenebilir Enerji Yatırımında Hassasiyet Analizi Neden Zorunlu Hale Geliyor?
Tek bir baz senaryo yatırımın kırılganlığını göstermez. Hassasiyet analizi üretim, maliyet, fiyat ve finansman değişkenlerinin IRR, NPV ve DSCR üzerindeki etkisini sistematik biçimde ölçerek kararın hangi koşullarda değiştiğini ortaya çıkarır.
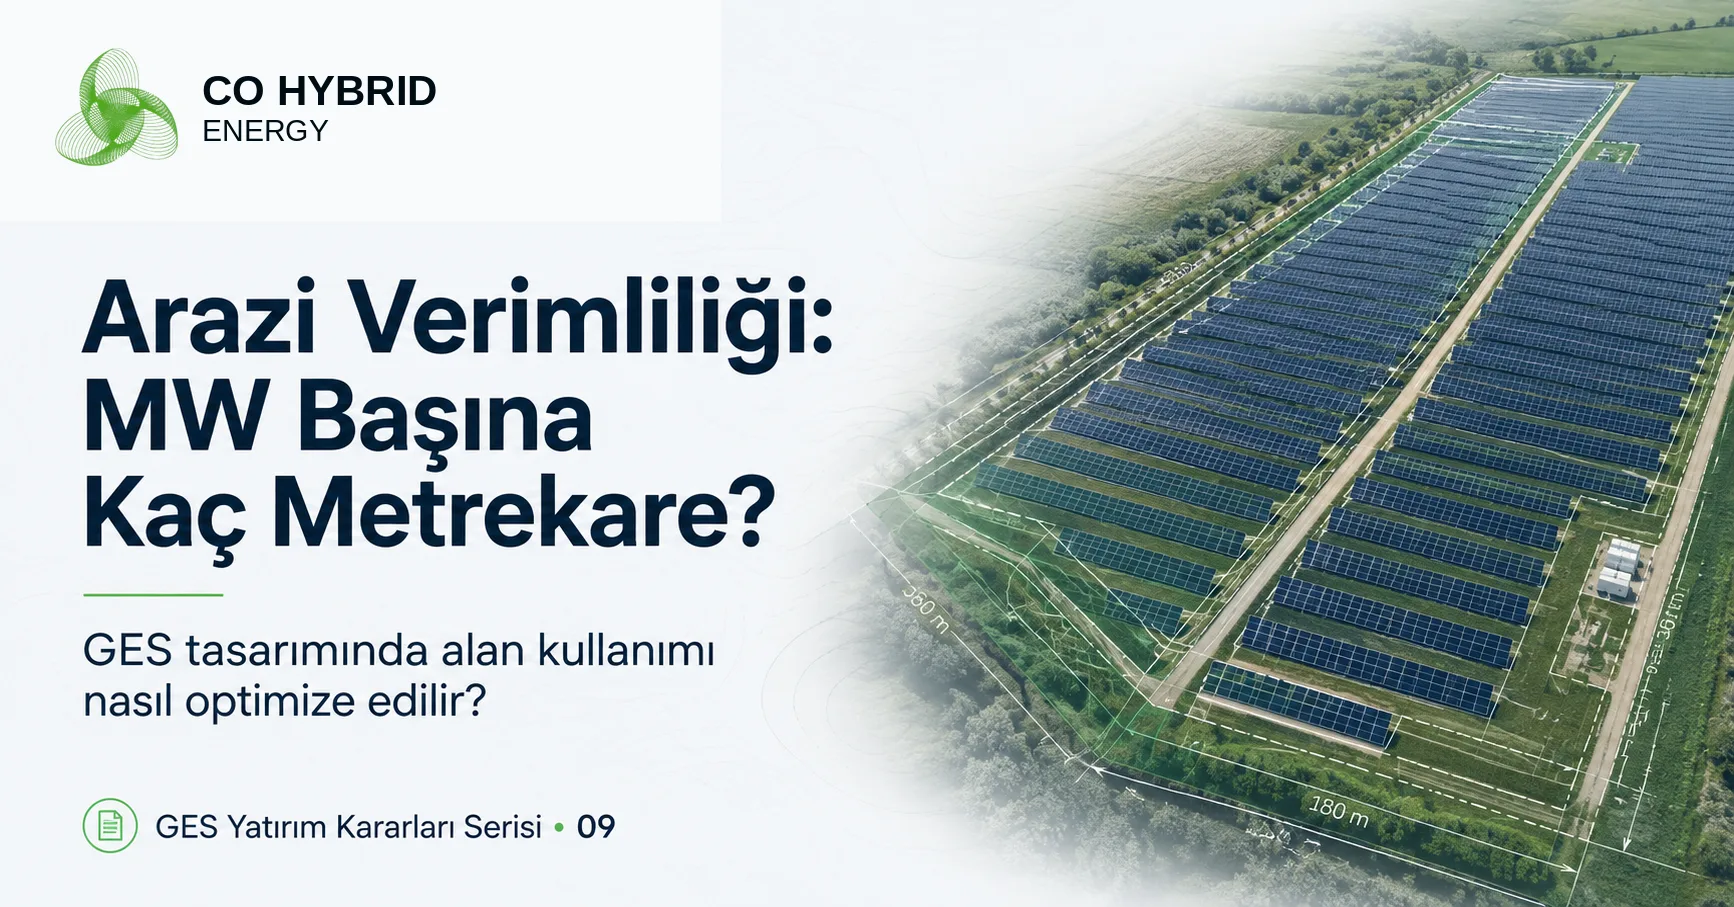
GES Tasarımında Arazi Verimliliği: MW Başına Kaç Metrekare Gerçekten Gerekli?
GES için MW başına sabit bir arazi katsayısı yoktur. Panel verimi, tilt, sıra aralığı, tracker, topoğrafya, yollar, trafo alanları ve güvenlik mesafeleri aynı parselde kurulabilecek MWp ve üretilebilecek MWh miktarını değiştirir.
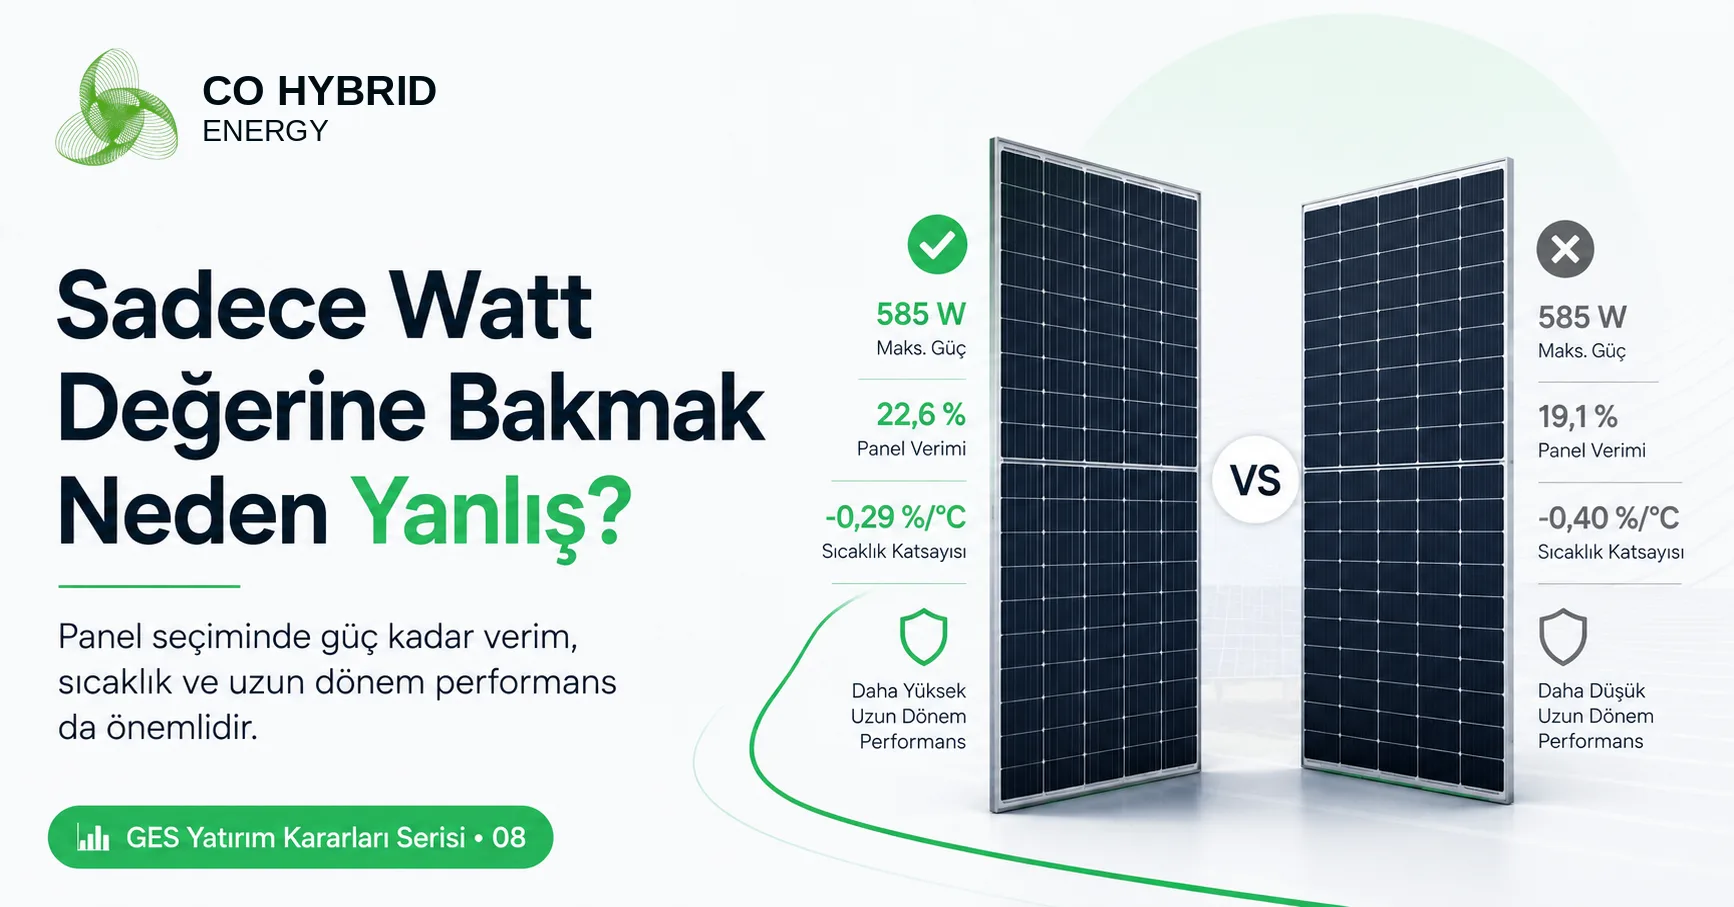
İki Farklı Panel Arasında Karar Verirken Sadece Watt Değerine Bakmak Neden Yanlış?
Kısa Özet Panelin nominal watt değeri önemli fakat sistem seviyesinde karar vermek için yetersizdir. Verimlilik, fiziksel alan, sıcaklık davranışı, bifacial performans, degradasyon, güvenilirlik ve BOS maliyetleri aynı yatırım analizinde birlikte değerlendirilmelidir.