
GES Yatırımında En Büyük Hata: En Yüksek Üretimi Veren Senaryoyu Seçmek
Bir GES senaryosunun daha fazla elektrik üretmesi, yatırımcı için otomatik olarak daha iyi olduğu anlamına gelmez. Doğru karar, üretim artışının hangi ek maliyet, kayıp ve risk karşılığında sağlandığını teknik ve finansal göstergelerle birlikte incelemeyi gerektirir.
Üretim neden tek başına yeterli değildir?
Güneş enerjisi projelerinde ilk karşılaştırılan değer çoğu zaman yıllık enerji üretimidir. Aynı arazi için hazırlanan iki tasarımdan biri yılda daha fazla MWh üretiyorsa, sezgisel olarak bu tasarımın daha iyi olduğu düşünülür. Oysa enerji yatırımı yalnızca bir üretim problemi değildir; aynı zamanda sermaye tahsisi problemidir. Yatırımcı, ilave üretimin hangi ek panel, inverter, kablo, konstrüksiyon, arazi ve finansman maliyetiyle elde edildiğini bilmek zorundadır.
IFC/Dünya Bankası tarafından yayımlanan utility-scale PV geliştirme rehberi de optimum santral tasarımını, belirli bir saha için maliyet ve performansın dengelenmesi olarak ele alır. Bu yaklaşım önemli bir ayrım yaratır: teknik olarak maksimum enerji üretmek ile ekonomik olarak optimum yatırımı kurmak aynı hedef değildir. Bazen daha yüksek kurulu güç, daha yüksek toplam üretime karşın daha düşük sermaye verimliliği yaratabilir.
Marjinal üretim kavramı
Karar verirken toplam üretim kadar marjinal üretime de bakmak gerekir. Örneğin bir tasarıma eklenen son 1 MWp panel kapasitesinin yıllık üretime ne kadar katkı sağladığı ve bu katkının yatırım maliyetini ne ölçüde karşıladığı incelenmelidir. İlk ek kapasite birimleri inverterleri daha uzun süre verimli yük bölgesinde çalıştırırken, daha sonraki eklemeler yüksek ışınım saatlerinde clipping nedeniyle daha düşük marjinal fayda üretebilir.
Bu nedenle “Senaryo B, Senaryo A’dan yüzde 3 daha fazla üretiyor” ifadesi eksiktir. Aynı cümlenin devamında “bunun için CAPEX ne kadar arttı, kullanılan arazi ne kadar büyüdü, clipping ve kablo kayıpları nasıl değişti, IRR ve NPV ne oldu?” sorularının cevaplanması gerekir. Üretim artışının ekonomik değeri ancak bu şekilde görülebilir.
DC/AC oranı neden iyi bir örnektir?
PV santralinde DC panel kapasitesinin AC inverter kapasitesinden büyük olması oldukça yaygındır. NREL 2024 ATB’de temsilî utility-scale PV sistemi için 1,34 DC/AC oranı kullanır; aynı kaynak optimum oranın lokasyona ve tasarım koşullarına bağlı olduğunu da açıkça belirtir. Dolayısıyla 1,34 veya piyasada sık kullanılan başka bir değer evrensel optimum olarak okunmamalıdır.
DC tarafı büyütüldüğünde sabah, akşam ve düşük ışınım koşullarında inverterlerin daha yüksek yükte çalışması ve yıllık AC üretimin artması mümkündür. Fakat öğle saatlerinde DC güç inverter sınırını aştığında clipping oluşur. Burada amaç clipping’i sıfırlamak değil, clipping ile ek DC kapasitenin yıllık üretime ve finansal sonuca etkisini birlikte optimize etmektir.
Kayıpları azaltmak da maliyetlidir
Mühendislik analizlerinde “daha az kayıp” genellikle olumlu görünür. Ancak kaybı azaltmanın bir maliyeti vardır. DC kablo kesitini büyütmek elektrik kaybını düşürebilir fakat kablo maliyetini yükseltir. Sıra aralığını artırmak gölgelenme kaybını azaltabilir ancak daha fazla arazi gerektirir veya aynı parselde kurulabilecek MWp kapasitesini düşürür. Daha pahalı bir inverter birkaç ondalık puan verim artışı sağlayabilir; bunun proje ömrü boyunca ekonomik karşılığının satın alma farkını karşılayıp karşılamadığı ayrıca hesaplanmalıdır.
Bu yüzden fizibilitenin amacı bütün kayıpları teknik olarak mümkün olan en düşük seviyeye çekmek değildir. Amaç, kaybın parasal etkisi ile kaybı azaltmak için gereken ek yatırım veya işletme gideri arasında rasyonel bir denge kurmaktır.
Teknik model ile finansal model birbirine bağlıdır
Panel sayısı değiştiğinde yalnızca DC güç değişmez. String sayısı, kablo uzunlukları, inverter yüklenmesi, mekanik konstrüksiyon, işçilik ve saha kullanımı da etkilenebilir. Bunlar CAPEX’i değiştirirken, üretim değişikliği gelir tahminini etkiler. Gelir ve maliyet değişiklikleri de IRR, NPV, geri ödeme süresi ve borç kullanılıyorsa DSCR üzerinde sonuç doğurur.
Bu zincirin önemli sonucu şudur: teknik model ile finansal model ayrı dosyalarda birbirinden kopuk yaşarsa karar kalitesi düşebilir. Bir panel veya inverter değişikliğinin finansal sonuçlara otomatik yansıtılması, senaryoların aynı varsayım setiyle karşılaştırılmasını kolaylaştırır. Böylece karar “en yüksek MWh” yerine “teknik performans, sermaye ihtiyacı ve risk birlikte değerlendirildiğinde en güçlü seçenek hangisi?” sorusuna dönüşür.
Arazi ve şebeke sınırları oyunu değiştirebilir
Bir sahada teorik olarak daha fazla panel yerleştirilebilir olması, her zaman bunu yapmak gerektiği anlamına gelmez. Şebeke bağlantı gücü AC tarafta sabitse, DC kapasite büyüdükçe bazı saatlerde marjinal üretim değeri azalabilir. Benzer şekilde daha sık yerleşim panel yoğunluğunu artırırken gölgelenme, bakım erişimi ve termal koşulları etkileyebilir.
Arazi maliyeti yüksekse alan verimliliği daha fazla önem kazanır. Arazi bol ancak bağlantı kapasitesi sınırlıysa DC/AC optimizasyonu öne çıkabilir. Tüketimle mahsuplaşan bir çatı projesinde ise üretim profilinin tesis yük eğrisiyle uyumu, salt yıllık MWh’den daha değerli hale gelebilir. Bu nedenle optimum tasarım projenin iş modeline göre değişir.
Doğru karşılaştırma nasıl yapılmalı?
Sağlıklı bir ön fizibilite, tek bir tasarımı “sonuç” olarak sunmak yerine kontrollü senaryolar oluşturmalıdır. Farklı panel güçleri, inverter kombinasyonları, DC/AC oranları, tilt açıları, sıra aralıkları, sabit veya tracker çözümleri ayrı senaryolar halinde hesaplanabilir. Her senaryoda aynı meteorolojik veri ve aynı ekonomik varsayımlar kullanılarak kıyas yapılması önemlidir.
Karşılaştırma tablosunda en az yıllık AC üretim, özgül üretim, kayıp ağacı, clipping, CAPEX, OPEX, arazi kullanımı, LCOE, NPV, IRR ve geri ödeme süresi birlikte görülmelidir. Borçlu finansmanda P90 üretim ve DSCR gibi aşağı yönlü göstergeler de eklenebilir. Böylece bir metriği maksimum yapan tasarım yerine, yatırım hedeflerine göre dengeli olan tasarım seçilir.
Sonuç
GES yatırımında “daha çok üretim” önemli ama tek başına yeterli olmayan bir hedeftir. Daha yüksek MWh, daha fazla sermaye bağlanmasına, daha fazla arazi kullanımına veya daha yüksek clipping’e dayanıyorsa ekonomik üstünlük ortadan kalkabilir. Aynı şekilde birkaç puan daha düşük üretim yapan daha yalın bir tasarım, sermaye verimliliği ve risk açısından daha güçlü olabilir.
Bu nedenle yatırım kararının merkezindeki soru “Hangi senaryo en fazla elektrik üretir?” olmamalıdır. Daha doğru soru şudur: “Bu üretimi hangi teknik tasarım, hangi toplam maliyet, hangi kayıp seviyesi ve hangi risk profiliyle elde ediyoruz?” Çoklu senaryo analizi, enerji yatırımını tek bir üretim rakamından çıkarıp gerçek bir karar problemine dönüştürür.
Temsili bir senaryo karşılaştırması nasıl okunur?
Aynı bağlantı gücüne sahip üç tasarım düşünelim. İlk tasarım daha düşük DC kapasite ve daha düşük CAPEX ile çalışıyor; ikinci tasarım orta seviyede oversizing kullanıyor; üçüncü tasarım ise en yüksek DC kapasiteyi kuruyor. Üçüncü tasarım yıllık MWh açısından birinci olabilir. Fakat panel, konstrüksiyon ve DC altyapı maliyeti de yükseldiği için eklenen son kapasitenin ekonomik getirisi düşebilir. Böyle bir tabloda yalnızca toplam üretim sütununu sıralamak yatırım mantığını eksik bırakır.
Daha sağlıklı okuma, her bir ek MWp için marjinal üretim artışını ve marjinal CAPEX'i yan yana koymaktır. Sonra bu üretimin proje ömrü boyunca bugünkü değeri hesaplanır. Eğer üçüncü senaryonun fazladan ürettiği enerjinin bugünkü değeri, ek yatırım ve finansman maliyetini yeterince karşılamıyorsa ikinci senaryo daha dengeli olabilir. Buradaki rakamlar proje bazında değişir; önemli olan karşılaştırma yöntemidir.
LCOE tek başına karar verir mi?
LCOE, farklı tasarımların yaşam döngüsü maliyeti ile enerji üretimini ortak bir birimde karşılaştırmak için yararlı bir metriktir. Ancak yatırımcı kararını yalnızca LCOE'ye indirgemek de eksik olabilir. İki tasarımın LCOE'si benzerken ilk yatırım büyüklüğü, nakit akışının zamanlaması, finansman yapısı veya arazi gereksinimi farklı olabilir. Özellikle öz tüketim projelerinde üretilen elektriğin hangi saatlerde tüketimi karşıladığı, yıllık ortalama maliyet göstergesinden daha değerli olabilir.
Bu nedenle LCOE, IRR ve NPV'nin yerine geçen değil onları tamamlayan bir göstergedir. Teknik ekip için özgül üretim ve kayıp ağacı, yatırımcı için nakit akışı ve NPV, finansman tarafı için ise downside üretim ve DSCR aynı senaryo kartında birlikte okunursa tek metrik yanılgısı azalır.
Yatırım komitesi hangi soruları sormalı?
Bir senaryo en yüksek üretimi verdiğinde karar komitesi en az dört ek soru sormalıdır: Bu üretim artışı için ne kadar ilave sermaye gerekiyor? Ek üretimin ne kadarı ekonomik değeri yüksek saatlerde gerçekleşiyor? Aşağı yönlü üretim veya fiyat senaryosunda sonuç nasıl değişiyor? Tasarımın inşaat, işletme ve tedarik riski diğer seçeneklerden farklı mı? Bu sorular teknik ve finansal ekiplerin aynı masada konuşmasını sağlar.
Son aşamada tek bir “kazanan” ilan etmek yerine tercih nedenleri kayıt altına alınabilir. Bir senaryo maksimum NPV, diğeri minimum CAPEX, bir başkası daha yüksek downside dayanıklılığı sunabilir. Yatırımcının sermaye maliyeti ve risk iştahı hangi hedefin öncelikli olduğunu belirler. Böylece karar izlenebilir ve varsayımlar değiştiğinde yeniden değerlendirilebilir.Üretim neden tek başına yeterli değildir?
Güneş enerjisi projelerinde ilk karşılaştırılan değer çoğu zaman yıllık enerji üretimidir. Aynı arazi için hazırlanan iki tasarımdan biri yılda daha fazla MWh üretiyorsa, sezgisel olarak bu tasarımın daha iyi olduğu düşünülür. Oysa enerji yatırımı yalnızca bir üretim problemi değildir; aynı zamanda sermaye tahsisi problemidir. Yatırımcı, ilave üretimin hangi ek panel, inverter, kablo, konstrüksiyon, arazi ve finansman maliyetiyle elde edildiğini bilmek zorundadır.
IFC/Dünya Bankası tarafından yayımlanan utility-scale PV geliştirme rehberi de optimum santral tasarımını, belirli bir saha için maliyet ve performansın dengelenmesi olarak ele alır. Bu yaklaşım önemli bir ayrım yaratır: teknik olarak maksimum enerji üretmek ile ekonomik olarak optimum yatırımı kurmak aynı hedef değildir. Bazen daha yüksek kurulu güç, daha yüksek toplam üretime karşın daha düşük sermaye verimliliği yaratabilir.
Marjinal üretim kavramı
Karar verirken toplam üretim kadar marjinal üretime de bakmak gerekir. Örneğin bir tasarıma eklenen son 1 MWp panel kapasitesinin yıllık üretime ne kadar katkı sağladığı ve bu katkının yatırım maliyetini ne ölçüde karşıladığı incelenmelidir. İlk ek kapasite birimleri inverterleri daha uzun süre verimli yük bölgesinde çalıştırırken, daha sonraki eklemeler yüksek ışınım saatlerinde clipping nedeniyle daha düşük marjinal fayda üretebilir.
Bu nedenle “Senaryo B, Senaryo A’dan yüzde 3 daha fazla üretiyor” ifadesi eksiktir. Aynı cümlenin devamında “bunun için CAPEX ne kadar arttı, kullanılan arazi ne kadar büyüdü, clipping ve kablo kayıpları nasıl değişti, IRR ve NPV ne oldu?” sorularının cevaplanması gerekir. Üretim artışının ekonomik değeri ancak bu şekilde görülebilir.
DC/AC oranı neden iyi bir örnektir?
PV santralinde DC panel kapasitesinin AC inverter kapasitesinden büyük olması oldukça yaygındır. NREL 2024 ATB’de temsilî utility-scale PV sistemi için 1,34 DC/AC oranı kullanır; aynı kaynak optimum oranın lokasyona ve tasarım koşullarına bağlı olduğunu da açıkça belirtir. Dolayısıyla 1,34 veya piyasada sık kullanılan başka bir değer evrensel optimum olarak okunmamalıdır.
DC tarafı büyütüldüğünde sabah, akşam ve düşük ışınım koşullarında inverterlerin daha yüksek yükte çalışması ve yıllık AC üretimin artması mümkündür. Fakat öğle saatlerinde DC güç inverter sınırını aştığında clipping oluşur. Burada amaç clipping’i sıfırlamak değil, clipping ile ek DC kapasitenin yıllık üretime ve finansal sonuca etkisini birlikte optimize etmektir.
Kayıpları azaltmak da maliyetlidir
Mühendislik analizlerinde “daha az kayıp” genellikle olumlu görünür. Ancak kaybı azaltmanın bir maliyeti vardır. DC kablo kesitini büyütmek elektrik kaybını düşürebilir fakat kablo maliyetini yükseltir. Sıra aralığını artırmak gölgelenme kaybını azaltabilir ancak daha fazla arazi gerektirir veya aynı parselde kurulabilecek MWp kapasitesini düşürür. Daha pahalı bir inverter birkaç ondalık puan verim artışı sağlayabilir; bunun proje ömrü boyunca ekonomik karşılığının satın alma farkını karşılayıp karşılamadığı ayrıca hesaplanmalıdır.
Bu yüzden fizibilitenin amacı bütün kayıpları teknik olarak mümkün olan en düşük seviyeye çekmek değildir. Amaç, kaybın parasal etkisi ile kaybı azaltmak için gereken ek yatırım veya işletme gideri arasında rasyonel bir denge kurmaktır.
Teknik model ile finansal model birbirine bağlıdır
Panel sayısı değiştiğinde yalnızca DC güç değişmez. String sayısı, kablo uzunlukları, inverter yüklenmesi, mekanik konstrüksiyon, işçilik ve saha kullanımı da etkilenebilir. Bunlar CAPEX’i değiştirirken, üretim değişikliği gelir tahminini etkiler. Gelir ve maliyet değişiklikleri de IRR, NPV, geri ödeme süresi ve borç kullanılıyorsa DSCR üzerinde sonuç doğurur.
Bu zincirin önemli sonucu şudur: teknik model ile finansal model ayrı dosyalarda birbirinden kopuk yaşarsa karar kalitesi düşebilir. Bir panel veya inverter değişikliğinin finansal sonuçlara otomatik yansıtılması, senaryoların aynı varsayım setiyle karşılaştırılmasını kolaylaştırır. Böylece karar “en yüksek MWh” yerine “teknik performans, sermaye ihtiyacı ve risk birlikte değerlendirildiğinde en güçlü seçenek hangisi?” sorusuna dönüşür.
Arazi ve şebeke sınırları oyunu değiştirebilir
Bir sahada teorik olarak daha fazla panel yerleştirilebilir olması, her zaman bunu yapmak gerektiği anlamına gelmez. Şebeke bağlantı gücü AC tarafta sabitse, DC kapasite büyüdükçe bazı saatlerde marjinal üretim değeri azalabilir. Benzer şekilde daha sık yerleşim panel yoğunluğunu artırırken gölgelenme, bakım erişimi ve termal koşulları etkileyebilir.
Arazi maliyeti yüksekse alan verimliliği daha fazla önem kazanır. Arazi bol ancak bağlantı kapasitesi sınırlıysa DC/AC optimizasyonu öne çıkabilir. Tüketimle mahsuplaşan bir çatı projesinde ise üretim profilinin tesis yük eğrisiyle uyumu, salt yıllık MWh’den daha değerli hale gelebilir. Bu nedenle optimum tasarım projenin iş modeline göre değişir.
Doğru karşılaştırma nasıl yapılmalı?
Sağlıklı bir ön fizibilite, tek bir tasarımı “sonuç” olarak sunmak yerine kontrollü senaryolar oluşturmalıdır. Farklı panel güçleri, inverter kombinasyonları, DC/AC oranları, tilt açıları, sıra aralıkları, sabit veya tracker çözümleri ayrı senaryolar halinde hesaplanabilir. Her senaryoda aynı meteorolojik veri ve aynı ekonomik varsayımlar kullanılarak kıyas yapılması önemlidir.
Karşılaştırma tablosunda en az yıllık AC üretim, özgül üretim, kayıp ağacı, clipping, CAPEX, OPEX, arazi kullanımı, LCOE, NPV, IRR ve geri ödeme süresi birlikte görülmelidir. Borçlu finansmanda P90 üretim ve DSCR gibi aşağı yönlü göstergeler de eklenebilir. Böylece bir metriği maksimum yapan tasarım yerine, yatırım hedeflerine göre dengeli olan tasarım seçilir.
Sonuç
GES yatırımında “daha çok üretim” önemli ama tek başına yeterli olmayan bir hedeftir. Daha yüksek MWh, daha fazla sermaye bağlanmasına, daha fazla arazi kullanımına veya daha yüksek clipping’e dayanıyorsa ekonomik üstünlük ortadan kalkabilir. Aynı şekilde birkaç puan daha düşük üretim yapan daha yalın bir tasarım, sermaye verimliliği ve risk açısından daha güçlü olabilir.
Bu nedenle yatırım kararının merkezindeki soru “Hangi senaryo en fazla elektrik üretir?” olmamalıdır. Daha doğru soru şudur: “Bu üretimi hangi teknik tasarım, hangi toplam maliyet, hangi kayıp seviyesi ve hangi risk profiliyle elde ediyoruz?” Çoklu senaryo analizi, enerji yatırımını tek bir üretim rakamından çıkarıp gerçek bir karar problemine dönüştürür.
Temsili bir senaryo karşılaştırması nasıl okunur?
Aynı bağlantı gücüne sahip üç tasarım düşünelim. İlk tasarım daha düşük DC kapasite ve daha düşük CAPEX ile çalışıyor; ikinci tasarım orta seviyede oversizing kullanıyor; üçüncü tasarım ise en yüksek DC kapasiteyi kuruyor. Üçüncü tasarım yıllık MWh açısından birinci olabilir. Fakat panel, konstrüksiyon ve DC altyapı maliyeti de yükseldiği için eklenen son kapasitenin ekonomik getirisi düşebilir. Böyle bir tabloda yalnızca toplam üretim sütununu sıralamak yatırım mantığını eksik bırakır.
Daha sağlıklı okuma, her bir ek MWp için marjinal üretim artışını ve marjinal CAPEX'i yan yana koymaktır. Sonra bu üretimin proje ömrü boyunca bugünkü değeri hesaplanır. Eğer üçüncü senaryonun fazladan ürettiği enerjinin bugünkü değeri, ek yatırım ve finansman maliyetini yeterince karşılamıyorsa ikinci senaryo daha dengeli olabilir. Buradaki rakamlar proje bazında değişir; önemli olan karşılaştırma yöntemidir.
LCOE tek başına karar verir mi?
LCOE, farklı tasarımların yaşam döngüsü maliyeti ile enerji üretimini ortak bir birimde karşılaştırmak için yararlı bir metriktir. Ancak yatırımcı kararını yalnızca LCOE'ye indirgemek de eksik olabilir. İki tasarımın LCOE'si benzerken ilk yatırım büyüklüğü, nakit akışının zamanlaması, finansman yapısı veya arazi gereksinimi farklı olabilir. Özellikle öz tüketim projelerinde üretilen elektriğin hangi saatlerde tüketimi karşıladığı, yıllık ortalama maliyet göstergesinden daha değerli olabilir.
Bu nedenle LCOE, IRR ve NPV'nin yerine geçen değil onları tamamlayan bir göstergedir. Teknik ekip için özgül üretim ve kayıp ağacı, yatırımcı için nakit akışı ve NPV, finansman tarafı için ise downside üretim ve DSCR aynı senaryo kartında birlikte okunursa tek metrik yanılgısı azalır.
Yatırım komitesi hangi soruları sormalı?
Bir senaryo en yüksek üretimi verdiğinde karar komitesi en az dört ek soru sormalıdır: Bu üretim artışı için ne kadar ilave sermaye gerekiyor? Ek üretimin ne kadarı ekonomik değeri yüksek saatlerde gerçekleşiyor? Aşağı yönlü üretim veya fiyat senaryosunda sonuç nasıl değişiyor? Tasarımın inşaat, işletme ve tedarik riski diğer seçeneklerden farklı mı? Bu sorular teknik ve finansal ekiplerin aynı masada konuşmasını sağlar.
Son aşamada tek bir “kazanan” ilan etmek yerine tercih nedenleri kayıt altına alınabilir. Bir senaryo maksimum NPV, diğeri minimum CAPEX, bir başkası daha yüksek downside dayanıklılığı sunabilir. Yatırımcının sermaye maliyeti ve risk iştahı hangi hedefin öncelikli olduğunu belirler. Böylece karar izlenebilir ve varsayımlar değiştiğinde yeniden değerlendirilebilir.
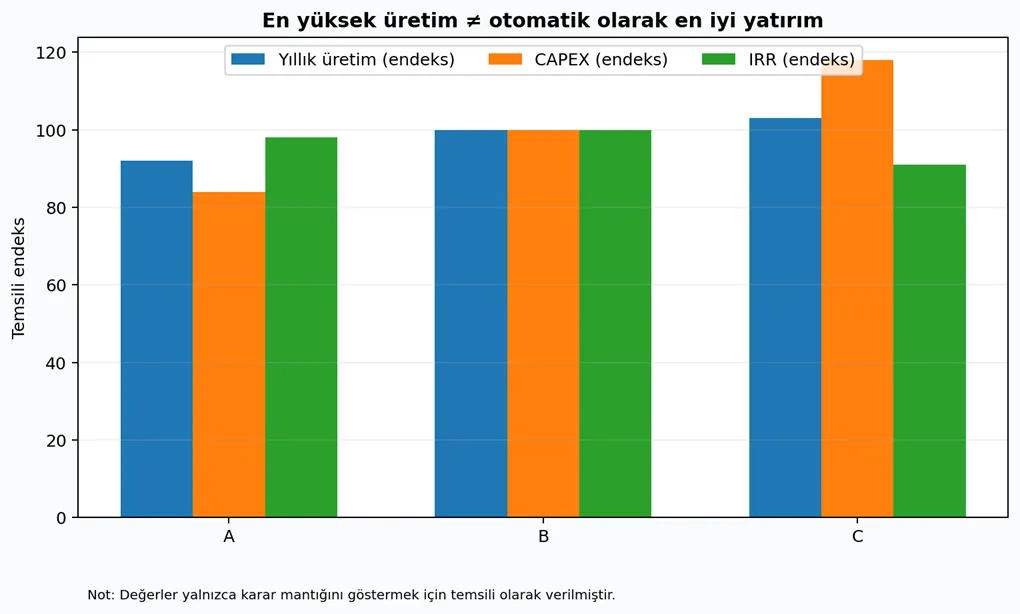
Şekil 1. Blog konusunu açıklamak için hazırlanmış temsili karar/analiz görseli.
Sık Sorulan Sorular
1. En yüksek üretimi veren GES neden en iyi yatırım olmayabilir?
Çünkü daha yüksek üretim için gereken ek CAPEX, arazi, ekipman ve finansman maliyeti elde edilen gelir artışından daha hızlı büyüyebilir.
2. Clipping olması kötü tasarım anlamına mı gelir?
Hayır. Belirli bir seviyedeki clipping, daha yüksek DC kapasitesinin yılın diğer saatlerinde sağladığı üretim avantajının ekonomik sonucu olabilir.
3. Karşılaştırmada hangi finansal göstergeler kullanılmalı?
Projenin yapısına göre NPV, IRR, geri ödeme süresi, LCOE ve borçlu finansmanda DSCR birlikte incelenebilir.
4. Tek bir DC/AC oranı bütün projeler için uygun mudur?
Hayır. Optimum oran güneş kaynağı, ekipman maliyeti, şebeke sınırı, panel teknolojisi ve gelir modeline göre değişir.
5. Senaryo analizi neden önemlidir?
Kaynaklar
IFC / World Bank Group, Utility-Scale Solar Photovoltaic Power Plants: A Project Developer’s Guide, 2015.
NREL, Annual Technology Baseline 2024 – Utility-Scale PV.
IEA PVPS, Analytical Monitoring of PV Systems / Performance Assessment resources
İlgili Yazılar
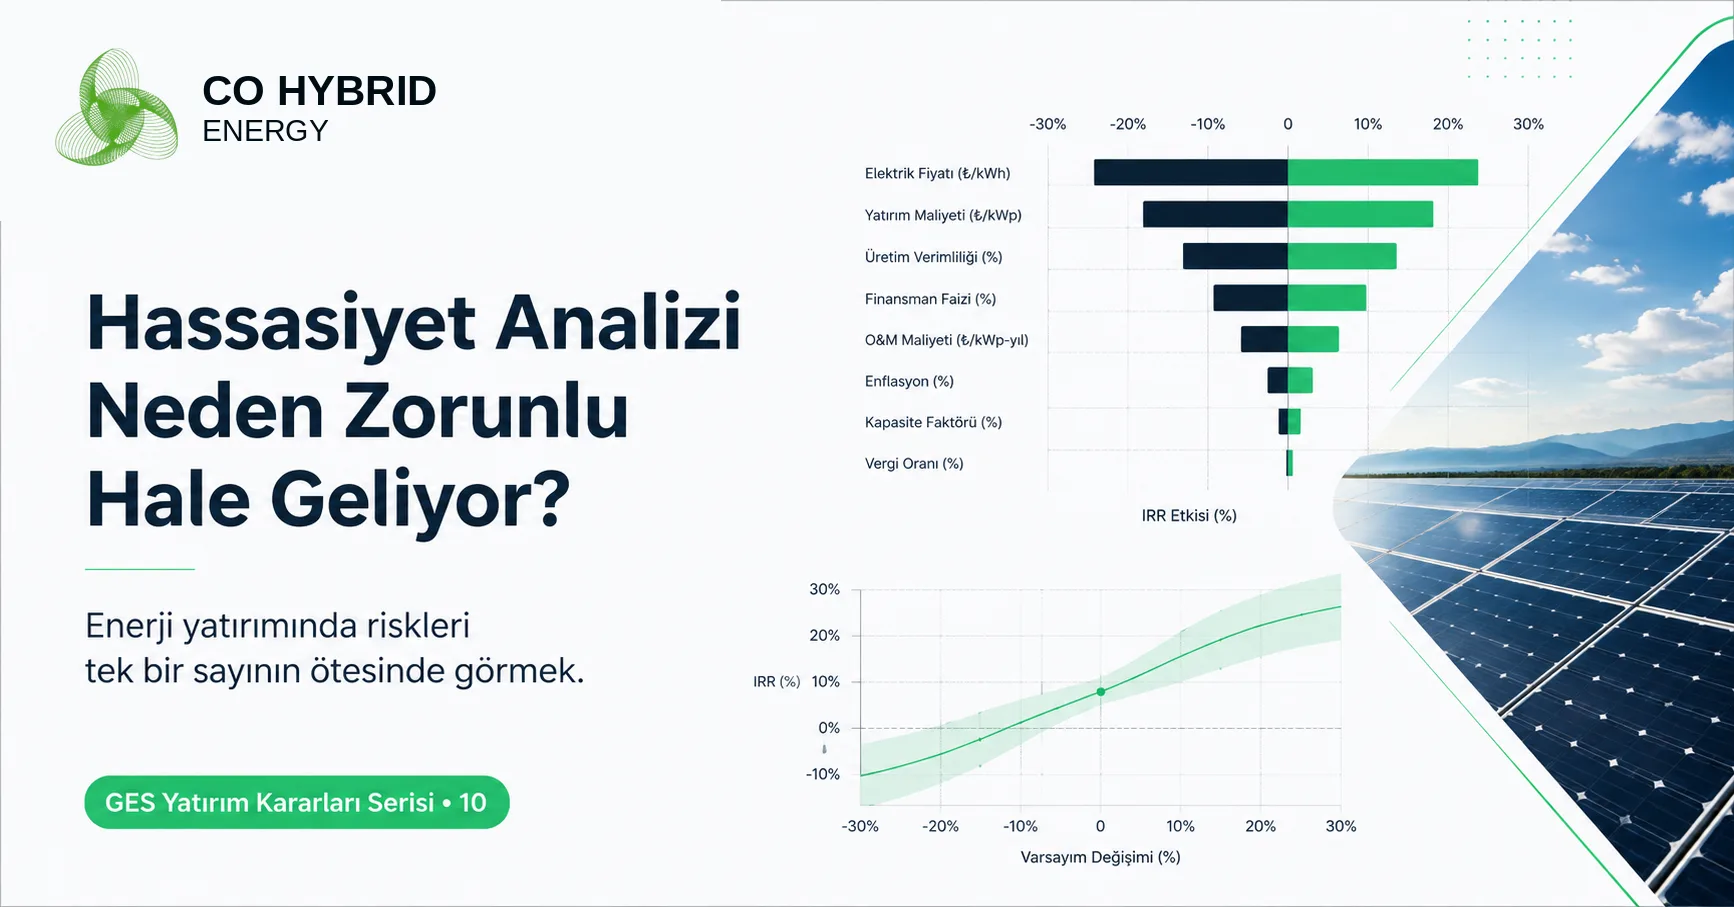
Yenilenebilir Enerji Yatırımında Hassasiyet Analizi Neden Zorunlu Hale Geliyor?
Tek bir baz senaryo yatırımın kırılganlığını göstermez. Hassasiyet analizi üretim, maliyet, fiyat ve finansman değişkenlerinin IRR, NPV ve DSCR üzerindeki etkisini sistematik biçimde ölçerek kararın hangi koşullarda değiştiğini ortaya çıkarır.
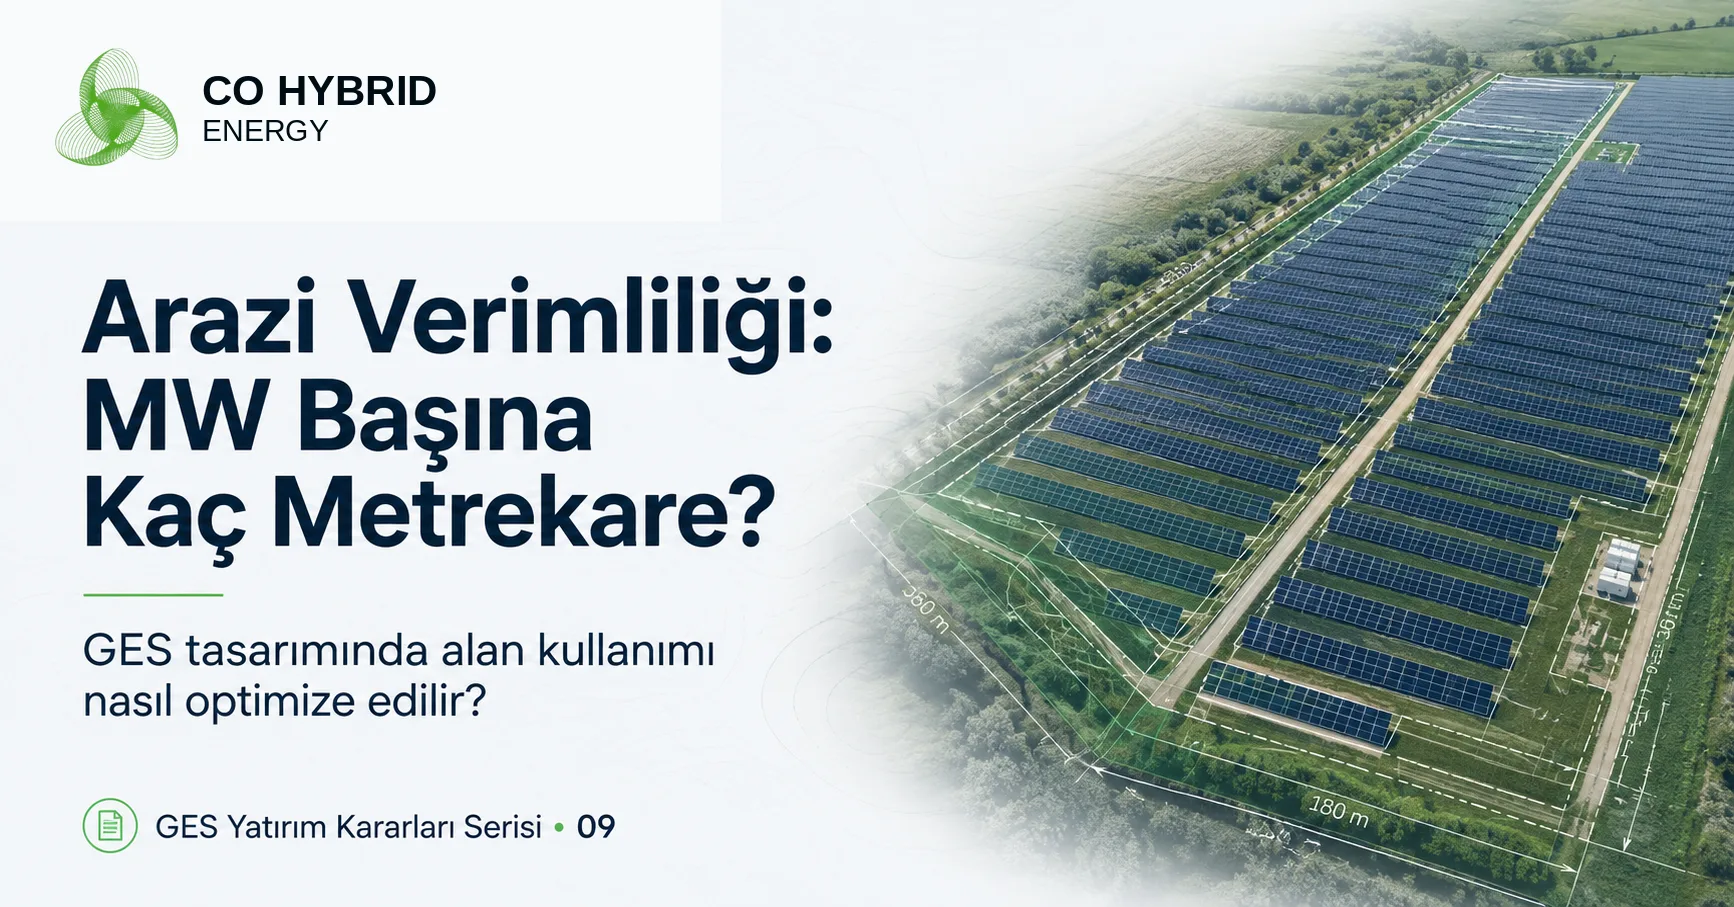
GES Tasarımında Arazi Verimliliği: MW Başına Kaç Metrekare Gerçekten Gerekli?
GES için MW başına sabit bir arazi katsayısı yoktur. Panel verimi, tilt, sıra aralığı, tracker, topoğrafya, yollar, trafo alanları ve güvenlik mesafeleri aynı parselde kurulabilecek MWp ve üretilebilecek MWh miktarını değiştirir.
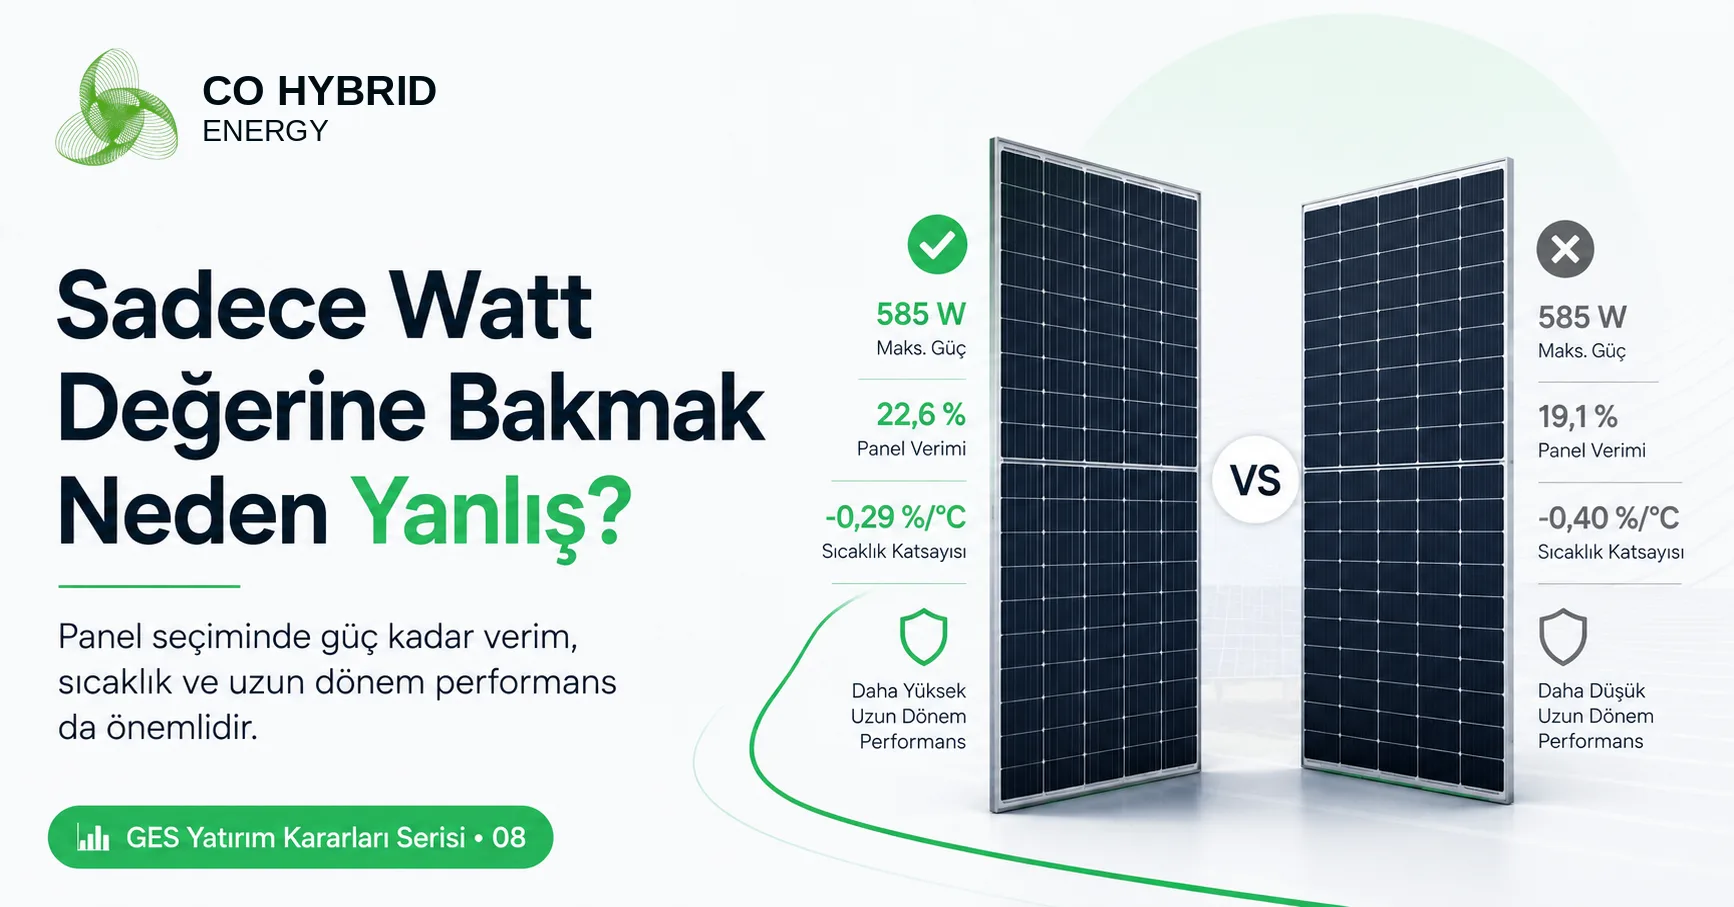
İki Farklı Panel Arasında Karar Verirken Sadece Watt Değerine Bakmak Neden Yanlış?
Kısa Özet Panelin nominal watt değeri önemli fakat sistem seviyesinde karar vermek için yetersizdir. Verimlilik, fiziksel alan, sıcaklık davranışı, bifacial performans, degradasyon, güvenilirlik ve BOS maliyetleri aynı yatırım analizinde birlikte değerlendirilmelidir.