

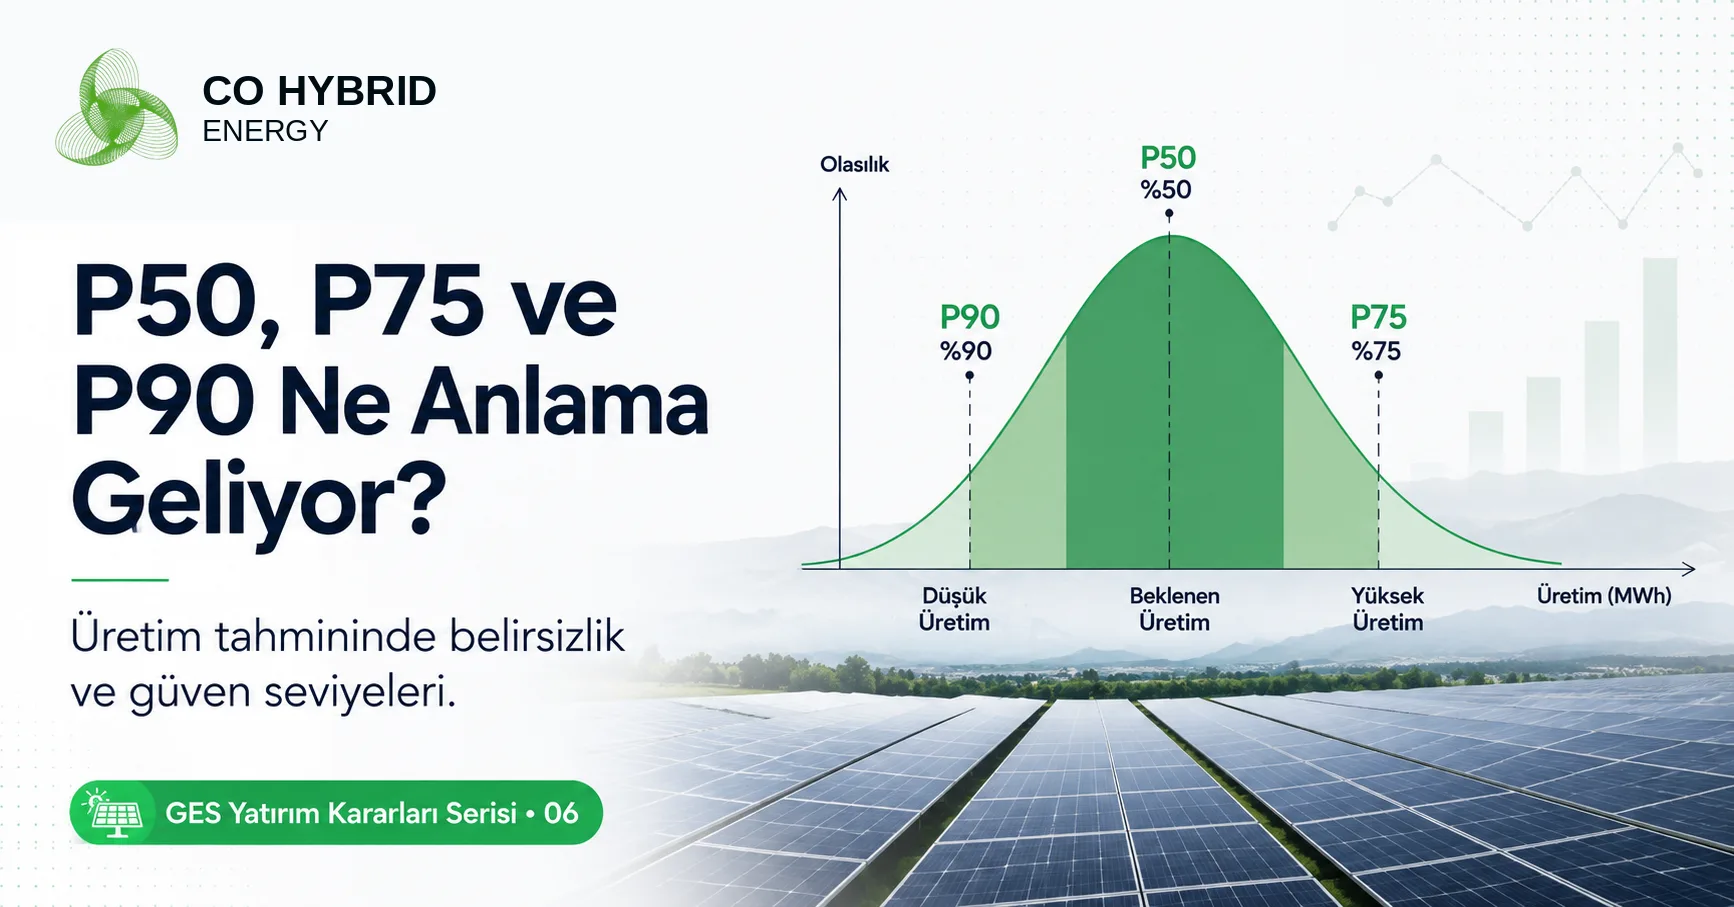
GES Yatırımında P50, P75 ve P90 Ne Anlama Geliyor?
GES üretim tahmini tek bir kesin sayı değildir. P50, P75 ve P90 aynı projenin farklı olasılık seviyelerindeki yıllık enerji üretimini ifade eder ve özellikle yatırım getirisi ile borç kapasitesinin değerlendirilmesinde belirsizliği görünür hale getirir.
Üretim tahmini neden tek sayı değildir?
Bir fizibilite raporunda “yıllık üretim 20 GWh” yazdığında bu değer son derece kesin görünür. Oysa gelecek yılın güneşlenmesi henüz gerçekleşmemiştir; uzun dönem iklim verisinin, ölçümlerin, modelin, ekipman davranışının ve operasyon varsayımlarının tamamında belirsizlik bulunur. Üretim modeli bu belirsizlikleri saklamak yerine mümkün olduğunca ölçmeye çalışır.
P50, P75 ve P90 kavramları bu nedenle önemlidir. Bunlar farklı santral tasarımları değil, aynı santralin tahmin edilen yıllık enerji dağılımındaki farklı olasılık noktalarıdır. Yatırımcı ve finansman sağlayıcı, tek bir beklenen değer yerine aşağı yönlü riskin büyüklüğünü de görebilir.
P50 tam olarak ne demektir?
Sandia PVPMC, P50’yi tahmin edilen yıllık enerji üretimi olasılık dağılımının 50. yüzdelik değeri, yani medyanı olarak açıklar. Basitleştirildiğinde üretimin P50 seviyesine ulaşması veya bu değeri aşması için yüzde 50 olasılık öngörülür. P50 bu nedenle tipik performans veya merkezi senaryo olarak kullanılabilir.
Finansal modellerde P50 çoğu zaman baz üretim varsayımına yakın rol oynar. Ancak P50 “en olası tek gerçek değer” veya garanti değildir. Belirsizlik dağılımının ortasında bir referans noktasıdır. Gerçek yıllık üretim iklim değişkenliği nedeniyle bu değerin üzerinde veya altında gerçekleşebilir.
P90 neden daha düşüktür?
P90, üretimin bu seviyeye ulaşması veya aşması için yaklaşık yüzde 90 olasılık öngörülen daha muhafazakâr bir değerdir. Dolayısıyla normal bir dağılım mantığında P90’ın P50’den düşük olması beklenir. P90 ne kadar P50’ye yakınsa aşağı yönlü belirsizlik bandı görece o kadar dar olabilir; aradaki fark büyüdükçe model ve kaynak belirsizliğinin finansal etkisi daha görünür hale gelir.
Sandia, P90’ın özellikle finansal yapılandırmada ve projenin ne kadar borç taşıyabileceğinin değerlendirilmesinde kullanılabildiğini belirtir. Çünkü kredi veren, ortalama koşuldan ziyade zayıf üretim koşullarında dahi borç servisinin taşınıp taşınamayacağını görmek ister.
P75 nereye oturur?
P75 aynı mantığın ara seviyesidir. Üretimin P75 değerine ulaşması veya aşması için yaklaşık yüzde 75 olasılık hedeflenir. Dolayısıyla P50’den daha muhafazakâr, P90’dan daha yüksek bir üretim değeri olması beklenir. Hangi persentilin hangi karar için kullanılacağı proje finansman yapısına, sözleşmelere ve risk iştahına göre değişebilir.
P75 bazı yatırım komitelerinde veya ara risk senaryolarında yararlı olabilir. Fakat önemli olan etiketin kendisi değil, hesaplamada hangi belirsizliklerin dahil edildiğinin açıkça raporlanmasıdır. İki danışmanın “P90” sonucu, farklı belirsizlik bileşenleri kullanıyorsa doğrudan karşılaştırılamayabilir.
Belirsizlik nereden gelir?
Bir PV verim tahmininde belirsizlik iki geniş kaynaktan düşünülebilir: doğal değişkenlik ve bilgi/model belirsizliği. Yıllar arası güneşlenme değişimi doğal bir belirsizliktir. Meteorolojik veri setinin uzunluğu, sensör kalibrasyonu, uydu model hatası, modül datasheet toleransı, soiling tahmini veya availability varsayımı ise model ve bilgi tarafındaki belirsizliğe örnek olabilir.
IEA PVPS’nin yield prediction uncertainty çalışmaları, güneş kaynağından modül özelliklerine ve sistem performansına kadar çok sayıda ölçüm ve model bileşeninin belirsizlik taşıdığını vurgular. Bu nedenle P50-P90 farkını azaltmanın yolu yalnızca istatistik değildir; daha kaliteli veri, saha ölçümü ve daha iyi modelleme de önemlidir.
Normal dağılım varsayımı her zaman yeterli mi?
Birçok basitleştirilmiş yaklaşım, yıllık enerji belirsizliğini normal dağılıma yakın kabul ederek P50’den P90’a geçiş hesapları yapar. Ancak gerçek belirsizlik bileşenlerinin bağımsız olmaması, uzun kuyruklar, sınırlı örneklem veya model yanlılığı bu varsayımı zayıflatabilir. Özellikle P95 veya P99 gibi uç persentillerde tahminin kendisinin belirsizliği büyüyebilir.
Bu nedenle raporda yalnızca sonuç sayılarını vermek yerine kullanılan yöntem, veri dönemi, belirsizlik bileşenleri ve korelasyon kabulleri de açıklanmalıdır. P90’ın güvenilirliği, onu üreten veri ve model kalitesinden bağımsız değildir.
Finansal modelde etkisi nasıl görülür?
Baz yatırım senaryosunda P50 üretim ile IRR ve NPV hesaplanabilir. Daha sonra P90 üretim altında gelir, nakit akışı ve DSCR yeniden hesaplanır. Eğer proje P50’de güçlü fakat P90’da borç servisini zor karşılıyorsa finansman yapısının kırılgan olduğu söylenebilir. Buna karşılık P90 altında dahi yeterli nakit tamponu varsa borç dayanıklılığı daha yüksek olabilir.
P50/P90 analizi bu nedenle yalnızca teknik rapor eki değildir. Üretim belirsizliğini doğrudan sermaye yapısı, faiz, vade ve özkaynak ihtiyacına bağlayan bir risk aracıdır.
Sonuç
P50, P75 ve P90 güneş santralinin farklı yıllardaki garanti üretimleri değildir. Aynı uzun dönem enerji tahmininin farklı güven seviyelerindeki istatistiksel ifadeleridir. P50 tipik senaryoyu, P90 ise daha muhafazakâr downside seviyesini temsil eder; P75 ikisinin arasında yer alabilir.
İyi fizibilite, “yıllık üretim kaç?” sorusuna tek sayı ile cevap vermek yerine “bu tahminin belirsizliği nedir ve yatırım kararı bu belirsizliğe ne kadar dayanıklı?” sorusunu da yanıtlar. Böylece üretim tahmini, finansal risk yönetiminin aktif bir parçasına dönüşür.
Bir yıllık P90 ile uzun dönem P90 aynı şey midir?
Enerji finansmanında persentil değerleri kullanılırken zaman ufkunun açıkça belirtilmesi gerekir. Tek bir yılın meteorolojik değişkenliği ile çok yıllı ortalama üretimin belirsizliği aynı değildir. Yıllar arası hava değişimi uzun dönem ortalamada kısmen dengelenebilirken model yanlılığı veya yanlış degradasyon varsayımı sistematik biçimde devam edebilir.
Bu nedenle raporda P90'ın hangi dönem için hesaplandığı, hangi belirsizlik bileşenlerini içerdiği ve yıllar arası korelasyonun nasıl ele alındığı açıklanmalıdır. Aynı “P90” etiketi farklı zaman ufuklarında farklı finansal anlam taşıyabilir.
Belirsizlik bileşenleri neden sadece toplanmamalı?
Birçok basit modelde farklı belirsizlikler bağımsız varsayılıp matematiksel olarak birleştirilir. Ancak bütün belirsizlikler bağımsız değildir. Aynı meteorolojik veri seti hem ışınım tahminini hem sıcaklık modelini etkileyebilir. Soiling ve yağış davranışı da ilişkili olabilir. Korelasyonların göz ardı edilmesi toplam belirsizliği olduğundan düşük veya yüksek gösterebilir.
Bu nedenle ileri analizlerde belirsizlik kaynaklarının ilişkisi ve veri ortaklığı incelenmelidir. Özellikle büyük borçlu projelerde P90 sonucunun nasıl üretildiği, son rakam kadar önemlidir. Metodoloji şeffaflığı finansman tarafının risk iştahını doğru kalibre etmesine yardım eder.
İyi bir P50/P90 raporunda ne bulunmalı?
Rapor yalnızca P50 ve P90 MWh değerlerini vermemelidir. Kullanılan meteorolojik veri seti ve dönem, uzun dönem düzeltme yöntemi, model yazılımı, kayıp varsayımları, degradasyon, availability, belirsizlik bileşenleri ve birleştirme yöntemi özetlenmelidir. Ayrıca persentillerin hangi zaman ufku için üretildiği açık olmalıdır.
Bu şeffaflık yatırımcı, bağımsız mühendis ve banka modelinin aynı sonucu yeniden değerlendirmesine imkân verir. Sonuçların izlenebilir olması, yalnızca daha muhafazakâr sayı kullanmaktan daha değerlidir; çünkü hangi riskin sermaye maliyetini etkilediği anlaşılabilir.
P-değerleri neden “garanti üretim” değildir?
P50, P75 veya P90 değerlerinin en sık yanlış yorumlarından biri bunların garanti edilmiş üretim seviyeleri olarak görülmesidir. Oysa bu değerler kullanılan veri seti, model ve belirsizlik varsayımları altında oluşturulan istatistiksel sonuçlardır. Veri kalitesi değişirse, uzun dönem düzeltmesi farklı yapılırsa veya belirsizlik bileşenleri farklı tanımlanırsa aynı proje için hesaplanan persentiller de değişebilir.
Bu nedenle bir P90 değerini rapordan tek başına alıp “santral en az bunu üretir” şeklinde okumak doğru değildir. P90'ın hangi dönem için hesaplandığı, hangi belirsizliklerin dahil edildiği, korelasyonların nasıl ele alındığı ve aşım olasılığının nasıl tanımlandığı raporla birlikte değerlendirilmelidir. İstatistiksel güven seviyesi ile sözleşmesel performans garantisi farklı kavramlardır.
P50–P90 farkı yatırımcıya ne anlatabilir?
P50 ile P90 arasındaki fark, üretim tahminindeki aşağı yönlü belirsiliğe dair kullanışlı bir işaret olabilir. Fark büyüdükçe aynı merkezi tahmin etrafında daha geniş bir sonuç aralığı bulunduğu anlaşılabilir. Ancak bu fark tek başına “proje riskli” demek için yeterli değildir; belirsizliğin kaynağını bilmek gerekir. Kısa meteorolojik kayıt, zayıf ölçüm kalitesi, model seçimi veya işletme varsayımlarındaki oynaklık farklı aksiyonlar gerektirir.
Yatırımcı açısından yararlı uygulama, P50 ve P90 enerji sonuçlarını doğrudan finansal modele bağlamaktır. Baz senaryo P50 ile, aşağı yönlü borç ve nakit akışı senaryoları daha muhafazakâr üretim seviyeleriyle çalıştırılabilir. Böylece P-değerleri raporda duran istatistikler olmaktan çıkar; IRR, DSCR ve likidite dayanıklılığını test eden karar girdilerine dönüşür.
Belirsizlik azaltılabilir mi?
Belirsizliğin tamamı ortadan kaldırılamaz; ancak bazı bileşenler daha iyi veri ve daha iyi modelleme ile azaltılabilir. Sahaya özgü ölçüm, veri setlerinin çapraz kontrolü, ekipman parametrelerinin doğrulanması, gölgelenme ve soiling varsayımlarının saha koşullarına göre kurulması bu kapsamdadır. Buna karşılık iklim değişkenliği gibi bazı unsurlar doğası gereği belirsizlik taşımaya devam eder.
Bu ayrım yatırım geliştirme bütçesi açısından önemlidir. Ek ölçüm veya mühendislik çalışmasına harcanan bütçenin, karar belirsizliğini ne kadar azalttığı sorgulanmalıdır. En değerli çalışma her zaman en ayrıntılı model değildir; yatırım kararını değiştirebilecek belirsizliği azaltan çalışmadır.
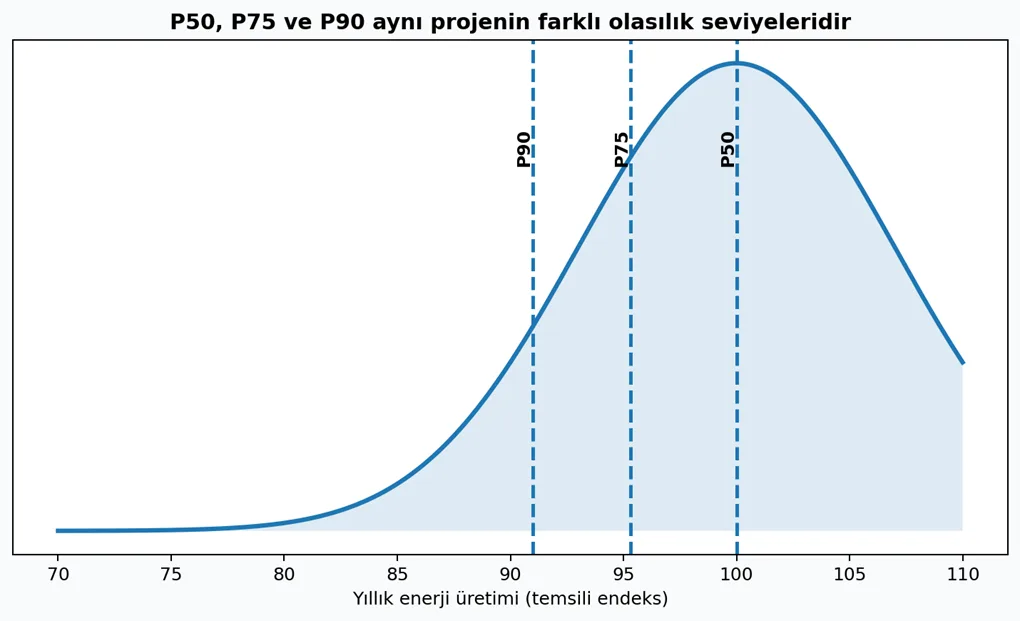
Şekil 6. Blog konusunu açıklamak için hazırlanmış temsili karar/analiz görseli.
Sık Sorulan Sorular
1. P50 garanti üretim midir?
Hayır. Olasılık dağılımının medyanıdır; gerçekleşen üretim üzerinde veya altında olabilir.
2. P90 neden P50’den düşüktür?
P90 daha yüksek aşılma olasılığı hedeflediği için daha muhafazakâr üretim seviyesidir.
3. P75 ne için kullanılır?
P50 ile P90 arasında ara risk senaryosu olarak kullanılabilir; kullanım amacı proje ve finansman yapısına bağlıdır.
4. P90 banka tarafından her zaman zorunlu mudur?
Hayır. Kredi politikası ve proje yapısına göre farklı downside senaryolar veya persentiller kullanılabilir.
5. P50-P90 farkı nasıl azaltılır?
Daha kaliteli ve uzun veri, saha ölçümleri, model doğrulaması ve belirsizlik kaynaklarının daha iyi karakterize edilmesi yardımcı olabilir.